Marché mondial de l'informatique de santé et tendances des fusions-acquisitions : situation et perspectives
Aucun ralentissement n'est à prévoir dans le secteur de l'informatique de santé, mais plutôt des taux de croissance soutenus alimentés par une combinaison de facteurs, notamment l'amélioration des soins aux patients tout en réduisant les coûts et l'influence croissante des applications omniprésentes d'intelligence artificielle. Examinons de plus près les tendances du marché et la manière dont l'activité de fusions-acquisitions qui y est liée évolue également.
1. Marché et tendances de l'informatique de santé, y compris l'impact de l'IA
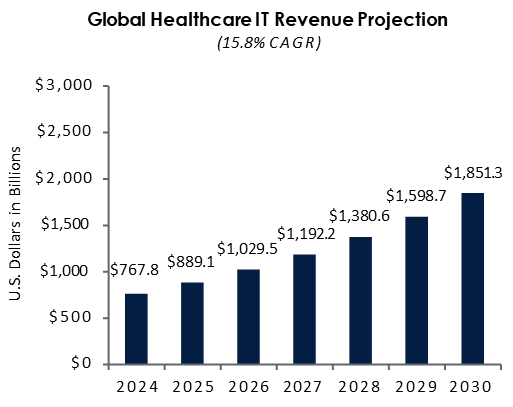
La taille du marché mondial de l'informatique de santé était estimée à 663,0 milliards USD en 2023 et devrait progresser à un taux de croissance annuel composé (TCAC) de 15,8 % entre 2024 et 2030, selon Grand View Research. L'utilisation croissante des smartphones, la demande grandissante de surveillance à distance des patients pour améliorer les soins en dehors de l'hôpital, des infrastructures informatiques de santé technologiquement avancées, ainsi que l'augmentation du nombre d'initiatives et d'investissements soutenant l'eSanté et le numérique stimulent la croissance globale du marché.
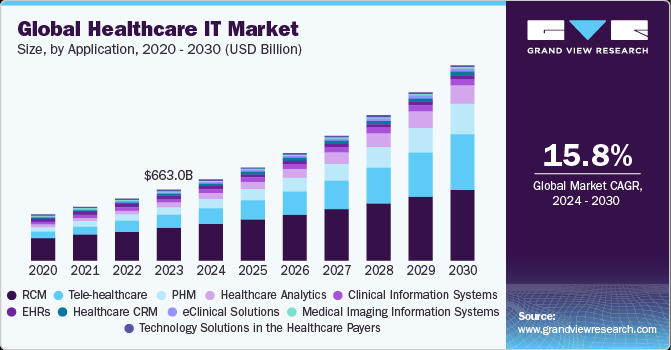
Taille et taux de croissance du marché mondial de l'informatique de santé, 2024 - 2030
La facilité d'utilisation, la rentabilité et le gain de temps favorisent l'adoption généralisée de l'informatique de santé dans les hôpitaux. L'expansion du marché est également soutenue par les améliorations continues des services fournis par les acteurs du secteur afin de répondre aux demandes des consommateurs.
L'Amérique du Nord dominait le marché avec une part de revenus de plus de 40 % en 2023. La croissance du marché de la région est alimentée par l'adoption massive de solutions et de services d'informatique de santé, en particulier aux États-Unis, où les prestataires s'efforcent d'améliorer les soins aux patients tout en réduisant les coûts. L'adoption des solutions d'informatique de santé varie d'un prestataire à l'autre en raison de plusieurs facteurs.
L'adoption des dossiers de santé électroniques augmente considérablement aux États-Unis. Selon les rapports Health IT, jusqu'en 2021, près de 9 médecins américains sur 10 avaient adopté le DSE. Ainsi, des taux d'adoption élevés jouent également un rôle crucial dans le renforcement de la croissance du marché.
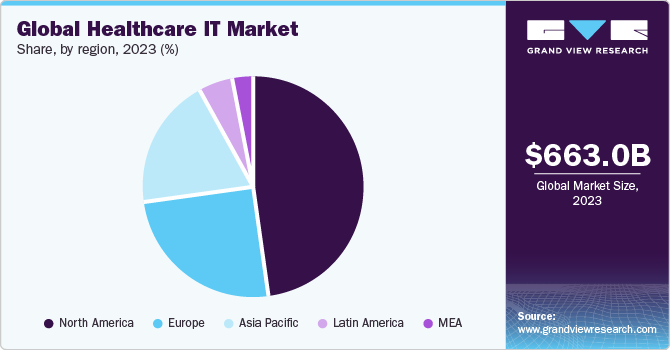
Part et taille du marché mondial de l'informatique de santé, 2023
La région Asie-Pacifique devrait afficher le TCAC le plus élevé, supérieur à 22 % au cours de la période de prévision, avec une forte demande de services d'informatique de santé en raison de l'augmentation des dépenses publiques de santé. De plus, la demande de systèmes d'informatique de santé n'a cessé d'augmenter, car ils permettent une gestion efficace des aspects cliniques, financiers et administratifs des hôpitaux.
Plusieurs initiatives gouvernementales et programmes de soutien stimulent également l'adoption de ces technologies. Par exemple, en Australie, les gouvernements des États comme le gouvernement fédéral soutiennent l'informatique de santé à leur niveau. Les programmes au niveau des États, tels que HealthSmart, et les programmes à l'échelle nationale, tels que HealthConnect, sont des exemples de programmes gouvernementaux entrepris pour accroître l'intégration de l'informatique dans les soins de santé.
Depuis janvier 2021, les hôpitaux publics en Allemagne peuvent demander un financement public pour des projets visant à renforcer la santé numérique, la cybersécurité et l'infrastructure informatique. Le gouvernement fédéral allemand mettra 3 milliards d'euros à la disposition du KHZF par l'intermédiaire de la réserve de liquidité du fonds de santé, auxquels s'ajouteront 1,3 milliard d'euros supplémentaires fournis par un cofinancement des États fédérés et des exploitants hospitaliers eux-mêmes. Au moins 15 % du financement demandé doit servir à améliorer la sécurité informatique.
En novembre 2024, le parlement allemand a adopté une loi visant à réorganiser le secteur de la santé, en réduisant le nombre d'hôpitaux, en renforçant les cliniques et en « numérisant la bureaucratie ». Cette réforme hospitalière à double volet modifiera le mode de financement des hôpitaux allemands et imposera de nouvelles normes de soins.
Coup de projecteur sur le segment de l'intelligence artificielle : l'adoption de l'IA soutient de solides projections de revenus pour le secteur
L'IA a de plus en plus pénétré le secteur de l'informatique de santé, les acteurs ayant exploité des algorithmes personnalisés pour améliorer les soins préventifs, l'évaluation des risques, l'engagement des patients et la cybersécurité. Alors que le développement de l'IA dans de nombreux secteurs ne s'est pas encore traduit par des gains de revenus, l'adoption précoce de l'IA dans le domaine de la santé a accéléré la viabilité financière de la technologie.
Notamment, les revenus du marché mondial de l'IA dans la santé devraient atteindre 188,4 milliards de dollars d'ici 2030 selon Grand View Research. Les offres d'IA devraient représenter 10,2 % des revenus mondiaux du secteur de l'informatique de santé d'ici 2030, contre 2,9 % en 2023.
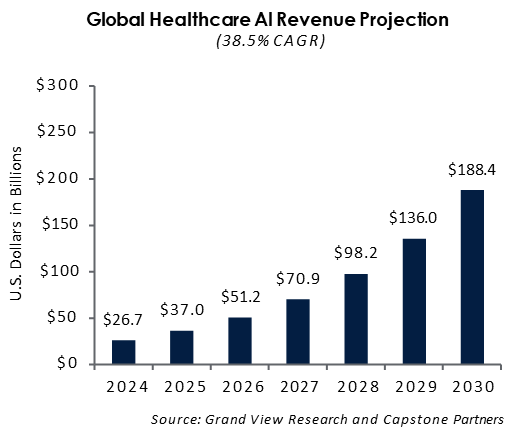
La taille du marché mondial de l'IA dans la santé était estimée à 19,27 milliards USD en 2023 et devrait donc croître à un TCAC de 38,5 % entre 2024 et 2030. L'un des principaux facteurs stimulant la croissance du marché est la demande croissante dans le secteur de la santé pour une efficacité, une précision et de meilleurs résultats accrus pour les patients. Selon une étude Microsoft-IDC de mars 2024, 79 % des organisations de santé utilisent actuellement la technologie de l'IA. En outre, le retour sur investissement (ROI) est réalisé en 14 mois, générant 3,2 USD pour chaque tranche de 1 USD investie dans l'intelligence artificielle (IA). Les technologies d'IA recèlent un potentiel de transformation dans divers domaines, notamment l'analyse de l'imagerie médicale, l'analyse prédictive, la planification de traitements personnalisés et la découverte de médicaments, susceptibles de transformer les pratiques de santé conventionnelles.
La croissance exponentielle des données de santé, provenant des dossiers de santé électroniques (DSE), des examens d'imagerie médicale, des dispositifs portables et du séquençage génomique, offre d'importantes opportunités aux solutions alimentées par l'IA pour en extraire des informations exploitables et soutenir la prise de décision clinique. La pénurie de personnel de santé stimule également l'adoption des technologies d'IA et d'apprentissage automatique (ML). Selon les estimations du Forum économique mondial de mai 2023, il y aura un déficit mondial de 10 millions de travailleurs de la santé d'ici 2030. Ainsi, les algorithmes d'IA peuvent être entraînés à analyser les données de santé des patients, aidant les prestataires de soins à établir un diagnostic et à planifier un traitement rapidement.
Les algorithmes d'IA et de ML sont de plus en plus utilisés pour un diagnostic rapide et précis, y compris la détection des cas positifs de COVID-19 à l'aide de données patient personnalisées. Par exemple, une étude NCBI de 2020 a révélé que les algorithmes basés sur l'IA détectaient avec précision 68 % des cas positifs de COVID-19 dans un ensemble de données de 25 patients initialement diagnostiqués comme négatifs par des professionnels de santé. La mise en œuvre des technologies d'IA et de ML vise à améliorer les soins aux patients, à réduire les temps d'arrêt des machines et à abaisser les coûts des soins, stimulant ainsi la croissance du marché. La pandémie a encore accéléré l'adoption des technologies basées sur l'IA, en particulier dans les domaines du diagnostic, de la gestion des patients et des médicaments, du traitement des demandes de remboursement, de l'optimisation des flux de travail, de l'intégration des machines et de la cybersécurité au sein des établissements de santé.
Les systèmes de DAO (diagnostic assisté par ordinateur) étaient autrefois largement utilisés aux États-Unis. Il y a treize ans, 74 % des études de dépistage par mammographie étaient lues avec l'aide de la DAO. Il s'agissait des premières tentatives informatisées de détecter et de mettre en évidence des structures visibles dans les images médicales. Au cours des 5 dernières années, une nouvelle génération d'IA a émergé. Bien que l'IA et la DAO visent toutes deux à aider les radiologues dans l'analyse et l'interprétation des images médicales, elles ne sont pas identiques. Capable de mettre en évidence de petites lésions que l'œil humain pourrait ne pas remarquer en raison de la fatigue ou d'autres raisons, l'IA contribue, lorsqu'elle est utilisée en mammographie, à améliorer la détection du cancer du sein, à réduire le taux de faux positifs et peut détecter les cancers plus tôt. L'IA fournit des résultats plus fiables. De plus, grâce à la diversité des données utilisées pour entraîner l'IA, celle-ci peut détecter des types de lésions rares que des radiologues moins expérimentés n'ont peut-être jamais vus auparavant.
2. Marché des fusions-acquisitions de l'informatique de santé : les entreprises de services de santé ciblent de plus en plus le marché de l'informatique de santé
L'activité de fusions-acquisitions dans le secteur de l'informatique de santé est restée soutenue, principalement portée par les entreprises de services de santé ciblant les fournisseurs informatiques pour compenser les pénuries de main-d'œuvre. En outre, l'adoption accrue de l'intelligence artificielle (IA) et de l'apprentissage automatique (ML) a offert aux acteurs d'importantes opportunités de revenus et de fusions-acquisitions, une tendance confirmée lors de la conférence 2024 de la Healthcare Information and Management Systems Society (HIMSS). Plusieurs autres enseignements sont présentés ci-dessous :
1. Portée par la nécessité d'organiser de vastes quantités de données et d'améliorer la qualité des soins, l'IA devrait représenter une part croissante des revenus mondiaux du secteur de l'informatique de santé.
2. Le marché des introductions en bourse (IPO) de l'informatique de santé est resté relativement calme, les sorties de capital-risque et de capital-investissement privilégiant les fusions-acquisitions.
3. Le volume des fusions-acquisitions dans le domaine de l'informatique de santé a augmenté à ce jour de 10,1 % en glissement annuel (YOY), surpassant le marché américain plus large des fusions-acquisitions et le secteur TMT.
4. Les transactions du marché intermédiaire (valeur d'entreprise inférieure à 500 millions de dollars) dans le secteur de l'informatique de santé ont continué à représenter la grande majorité des opérations de fusions-acquisitions à ce jour.
5. La capacité des fournisseurs d'informatique de santé à mettre en avant des bases de clientèle fidèles et des revenus récurrents a stimulé une hausse des acquisitions, des sorties et des levées de fonds de capital-investissement dans le domaine.
6. Les sociétés de capital-risque ont continuellement évité les jeunes entreprises en phase de démarrage
Analyse des transactions et des multiples
Notre analyse des données mondiales disponibles sur les fusions-acquisitions dans les différents segments de l'informatique de santé met en évidence 4 conclusions clés :
- Après un pic de l'activité de fusions-acquisitions en 2020-2021, le nombre de transactions est revenu en 2023 à un niveau antérieur à la covid.
- Le nombre de transactions de fusions-acquisitions a encore diminué en 2024 : 2156 transactions en 11 mois contre 2821 transactions en 12 mois en 2023
- Mais le capital investi est nettement plus élevé en 2024 qu'en 2023 (+50 %), ce qui indique des transactions plus importantes et un plus grand appétit pour l'investissement de la part des investisseurs financiers. De même, la somme des VE implicites a doublé par rapport à 2023 avec un nombre de transactions similaire.
- Les valorisations, fondées sur les multiples observés lors des transactions conclues, ont diminué en 2024 par rapport à une année 2023 robuste, tout en restant à un niveau élevé de 20x l'EBITDA .
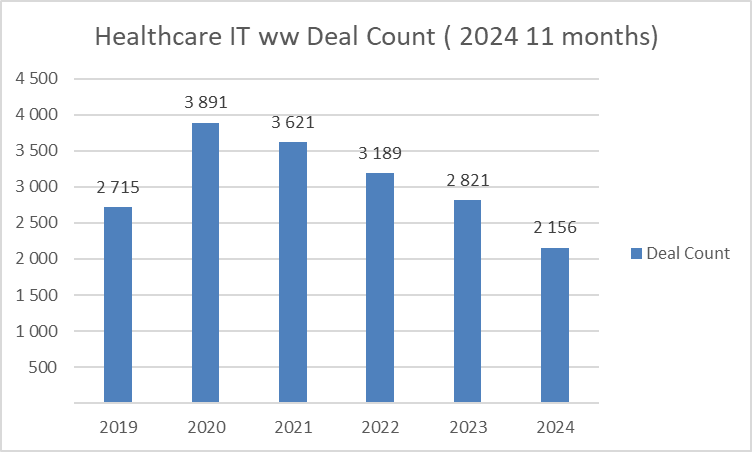
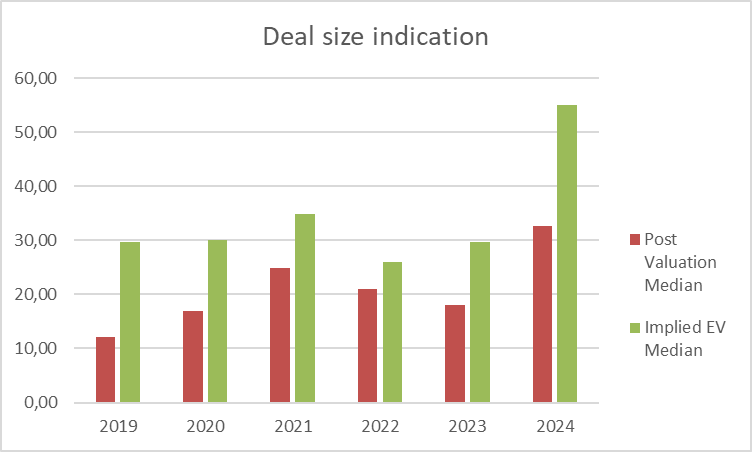
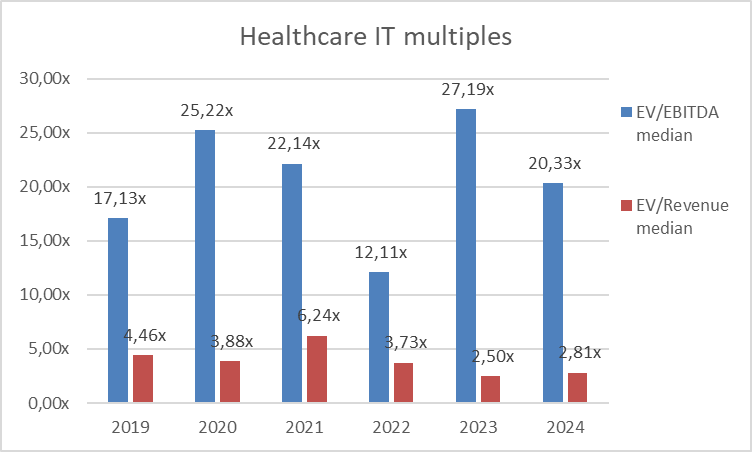
Source : Pitchbook, analyse CDI Global , devise USD $, segments : logiciels de santé ; informatique de santé ; logiciels médicaux ; logiciels cliniques ; télésanté ; analyse décisionnelle/des risques ; systèmes d'entreprise ; systèmes de dossiers médicaux ; gestion des résultats
Acheteurs stratégiques contre acheteurs financiers :
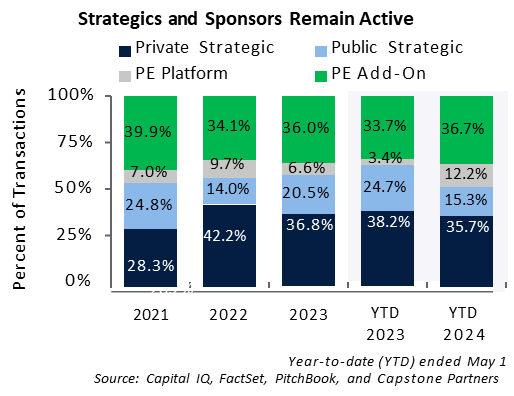
Les acheteurs stratégiques ont continué à représenter la majorité (51 % de toutes les transactions) des opérations du secteur depuis le début de 2024, bien que d'une faible marge. Les stratégiques privés ont représenté 35,7 % des transactions à ce jour, regroupant souvent des concurrents du marché intermédiaire dotés de capacités avancées telles que l'IA et le ML pour renforcer les piles technologiques. L'activité des acheteurs stratégiques publics a connu le plus fort recul depuis le début de l'année, chutant de 31,8 % en glissement annuel. La volatilité des marchés publics a freiné le capital d'acquisition disponible de nombreux acteurs publics. Certaines sociétés cotées du secteur ont recherché le soutien de sponsors via des transactions de retrait de la cote pour financer leurs poursuites d'acquisition. Les investisseurs financiers sont devenus plus actifs ( % des transactions) en 2024, aussi bien dans les transactions de plateforme que dans les transactions complémentaires.
À propos du conseil de CDI Global en santé et sciences de la vie
Les partenaires de CDI Global ont réalisé plus de 100 transactions ces dernières années dans le segment de la santé et des sciences de la vie, dont environ 10 % dans le domaine des logiciels et de l'informatique, conseillant autant d'acheteurs que de vendeurs. Les transactions concernaient les domaines de la gestion de cabinet, de la gestion des médecins de famille et des pharmacies, de l'imagerie radiologique et cardiologique, de la gestion départementale, des systèmes d'information hospitaliers et cliniques, du DPI, des soins à domicile et de la gestion résidentielle, des systèmes AIM, etc.
Notre groupe d'experts en santé et sciences de la vie réunit plusieurs partenaires possédant une expérience internationale du domaine des logiciels et de l'informatique de santé, issus d'une carrière en entreprise ou en conseil, ou d'un parcours lié aux transactions.
En tirant parti de cette expertise et en la combinant avec les 50 ans d'expérience de CDI Global dans les transactions du marché intermédiaire, nous sommes en mesure d'offrir à nos clients des services uniques de conseil et d'accompagnement transactionnel grâce à nos bureaux présents sur tous les continents.
Par Marc De Clerck, Managing Partner CDI Global Belgium
Author:
Managing Partner
Published:
22nd January 2025
Format:
Subject:
Industry:
Share:


