Mercado mundial de las TI sanitarias y tendencias en fusiones y adquisiciones: situación y perspectivas
No cabe esperar ninguna desaceleración en el sector de las TI sanitarias, sino más bien sólidas tasas de crecimiento impulsadas por una combinación de factores, entre ellos la mejora de la atención al paciente al tiempo que se reducen los costes y la creciente influencia de las omnipresentes aplicaciones de inteligencia artificial. Examinemos más de cerca las tendencias del mercado y cómo está evolucionando también la actividad de fusiones y adquisiciones relacionada.
1. Mercado y tendencias de las TI sanitarias, incluido el impacto de la IA
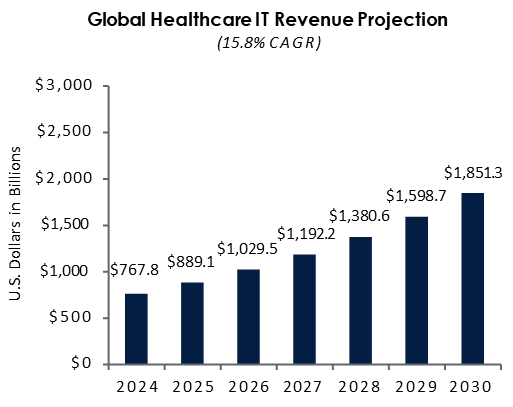
El tamaño del mercado mundial de las TI sanitarias se estimó en 663,0 mil millones de USD en 2023 y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 15,8 % entre 2024 y 2030, según Grand View Research. El uso cada vez mayor de los teléfonos inteligentes, la creciente demanda de monitorización remota de pacientes para mejorar la atención fuera del hospital, una infraestructura de TI sanitarias tecnológicamente avanzada y un aumento del número de iniciativas e inversiones que apoyan la eSalud y lo digital están impulsando el crecimiento general del mercado.
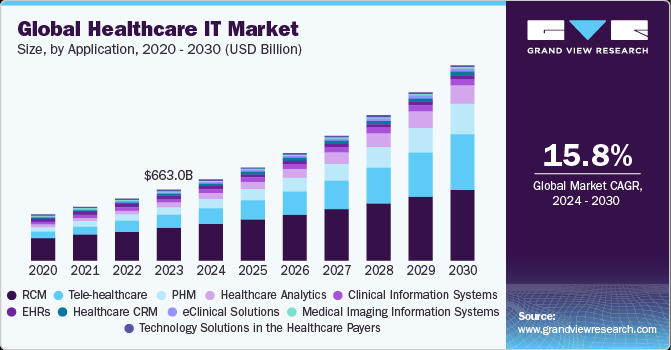
Tamaño y tasa de crecimiento del mercado mundial de las TI sanitarias, 2024 - 2030
La facilidad de uso, la rentabilidad y la eficiencia en cuanto al tiempo están impulsando la adopción generalizada de las TI sanitarias en los hospitales. La expansión del mercado también se ve respaldada por las mejoras continuas en los servicios prestados por los actores del sector para atender las demandas de los consumidores.
Norteamérica dominó el mercado con una cuota de ingresos superior al 40 % en 2023. El crecimiento del mercado de la región se ve impulsado por la amplia adopción de soluciones y servicios de TI sanitarias, especialmente en EE. UU., donde los proveedores se esfuerzan por mejorar la atención al paciente al tiempo que reducen los costes. La adopción de soluciones de TI sanitarias varía entre los proveedores debido a varios factores.
La adopción de las historias clínicas electrónicas está aumentando de forma significativa en EE. UU. Según los informes de Health IT, hasta 2021, casi 9 de cada 10 médicos con sede en EE. UU. habían adoptado la HCE. Por tanto, las elevadas tasas de adopción también desempeñan un papel crucial a la hora de impulsar el crecimiento del mercado.
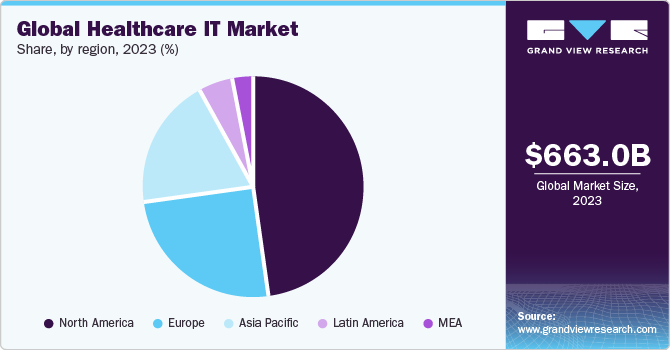
Cuota y tamaño del mercado mundial de las TI sanitarias, 2023
Se prevé que Asia-Pacífico registre la TCAC más alta, superior al 22 % durante el periodo previsto, con una elevada demanda de servicios de TI sanitarias, debido al aumento del gasto público en sanidad. Además, la demanda de sistemas de TI sanitarias ha ido en aumento, ya que permite una gestión eficiente de los aspectos clínicos, financieros y administrativos de los hospitales.
Varias iniciativas gubernamentales y programas de apoyo también están impulsando la adopción de dichas tecnologías. Por ejemplo, en Australia, tanto los gobiernos estatales como el federal apoyan las TI sanitarias en su nivel. Los programas a nivel estatal, como HealthSmart, y los programas de ámbito nacional, como HealthConnect, son ejemplos de programas gubernamentales emprendidos para aumentar la integración de las TI en la sanidad.
Desde enero de 2021, los hospitales públicos de Alemania pueden solicitar financiación gubernamental para proyectos destinados a impulsar la salud digital, la ciberseguridad y la infraestructura de TI. El gobierno federal alemán pondrá a disposición del KHZF 3000 millones de euros a través de la reserva de liquidez del fondo sanitario, con 1300 millones de euros adicionales que se aportarán mediante la cofinanciación por parte de los estados federados y de los propios operadores hospitalarios. Al menos el 15 % de la financiación solicitada debe destinarse a mejorar la seguridad informática.
En noviembre de 2024, el parlamento alemán aprobó una ley destinada a reorganizar el sector sanitario, reduciendo el número de hospitales, impulsando las clínicas y «digitalizando la burocracia». La reforma hospitalaria de doble vertiente cambiará la forma en que se financian los hospitales alemanes e impondrá nuevos estándares asistenciales.
Foco en el segmento de la inteligencia artificial: la adopción de la IA respalda sólidas proyecciones de ingresos del sector
La IA ha penetrado cada vez más en el sector de las TI sanitarias, ya que los participantes han aprovechado algoritmos personalizados para mejorar la atención preventiva, la evaluación de riesgos, la implicación del paciente y la ciberseguridad. Si bien el desarrollo de la IA en muchos sectores aún no se ha materializado en aumentos de ingresos, la adopción temprana de la IA en el ámbito sanitario ha acelerado la viabilidad financiera de la tecnología.
En particular, se prevé que los ingresos del mercado mundial de la IA en sanidad alcancen los 188 400 millones de dólares para 2030, según Grand View Research. Se prevé que las ofertas de IA representen el 10,2 % de los ingresos mundiales del sector de las TI sanitarias para 2030, frente al 2,9 % en 2023.
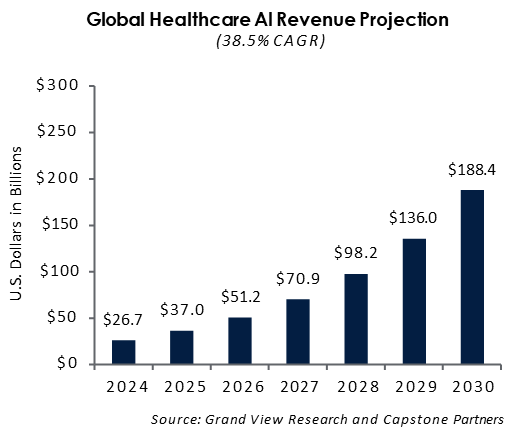
El tamaño del mercado mundial de la IA en sanidad se estimó en 19,27 mil millones de USD en 2023 y, por tanto, se prevé que crezca a una TCAC del 38,5 % entre 2024 y 2030. Uno de los principales factores que impulsan el crecimiento del mercado es la creciente demanda en el sector sanitario de una mayor eficiencia, precisión y mejores resultados para los pacientes. Según un estudio de Microsoft-IDC de marzo de 2024, el 79 % de las organizaciones sanitarias utiliza actualmente tecnología de IA. Además, el retorno de la inversión (ROI) se logra en un plazo de 14 meses, generando 3,2 USD por cada 1 USD invertido en inteligencia artificial (IA). Las tecnologías de IA encierran un potencial transformador en diversos ámbitos, entre ellos el análisis de imágenes médicas, el análisis predictivo, la planificación de tratamientos personalizados y el descubrimiento de fármacos, con la posibilidad de transformar las prácticas sanitarias convencionales.
El crecimiento exponencial de los datos sanitarios, procedentes de las historias clínicas electrónicas (HCE), las exploraciones de imágenes médicas, los dispositivos ponibles y la secuenciación genómica, presenta oportunidades significativas para que las soluciones basadas en IA extraigan información práctica y respalden la toma de decisiones clínicas. La escasez de trabajadores sanitarios también está impulsando la adopción de las tecnologías de IA y aprendizaje automático (ML). Según las estimaciones del Foro Económico Mundial de mayo de 2023, en 2030 habrá un déficit mundial de 10 millones de trabajadores sanitarios. Por tanto, los algoritmos de IA pueden entrenarse para analizar los datos sanitarios de los pacientes, ayudando a los proveedores de atención en el diagnóstico rápido y la planificación del tratamiento.
Los algoritmos de IA y ML se utilizan cada vez más para un diagnóstico rápido y preciso, incluida la detección de casos positivos de COVID-19 mediante datos personalizados del paciente. Por ejemplo, un estudio de 2020 del NCBI determinó que los algoritmos basados en IA detectaron con precisión el 68 % de los casos positivos de COVID-19 en un conjunto de datos de 25 pacientes diagnosticados inicialmente como negativos por profesionales sanitarios. La implementación de las tecnologías de IA y ML tiene como objetivo mejorar la atención al paciente, reducir el tiempo de inactividad de las máquinas y disminuir los gastos asistenciales, impulsando el crecimiento del mercado. La pandemia ha acelerado aún más la adopción de las tecnologías basadas en IA, en particular en el diagnóstico, la gestión de pacientes y medicamentos, el procesamiento de reclamaciones, la optimización de los flujos de trabajo, la integración de máquinas y la ciberseguridad en los entornos sanitarios.
Los sistemas de DAO (diagnóstico asistido por ordenador) llegaron a utilizarse ampliamente en EE. UU. Hace trece años, el 74 % de los estudios de cribado mediante mamografía se leían con asistencia de DAO. Aquellos fueron los primeros intentos informatizados de detectar y resaltar estructuras visibles en imágenes médicas. A lo largo de los últimos 5 años ha surgido una nueva generación de IA. Aunque tanto la IA como la DAO tienen como objetivo asistir a los radiólogos en el análisis y la interpretación de las imágenes médicas, no son lo mismo. Capaz de resaltar pequeñas lesiones que el ojo humano podría no advertir debido a la fatiga u otras razones, la IA ayuda, cuando se utiliza en mamografía, a mejorar la detección del cáncer de mama, a reducir la tasa de falsos positivos y puede detectar cánceres más temprano. La IA proporciona resultados más fiables. Además, gracias a la diversidad de los datos utilizados para entrenar la IA, esta puede detectar tipos raros de lesiones que radiólogos con menos experiencia quizá nunca hayan visto antes.
2. Mercado de fusiones y adquisiciones de las TI sanitarias: las empresas de servicios sanitarios apuntan cada vez más al mercado de las TI sanitarias
La actividad de fusiones y adquisiciones en el sector de las TI sanitarias se ha mantenido sólida, impulsada principalmente por las empresas de servicios sanitarios que apuntan a los proveedores de TI para compensar la escasez de mano de obra. Además, la mayor adopción de la inteligencia artificial (IA) y el aprendizaje automático (ML) ha brindado a los participantes importantes oportunidades de ingresos y de fusiones y adquisiciones, una tendencia que se reflejó en la conferencia de 2024 de la Healthcare Information and Management Systems Society (HIMSS). A continuación se exponen varias conclusiones adicionales:
1. Impulsada por la necesidad de organizar grandes cantidades de datos y mejorar la calidad de la atención, se prevé que la IA represente una cuota creciente de los ingresos mundiales del sector de las TI sanitarias.
2. El mercado de las ofertas públicas iniciales (OPI) de las TI sanitarias se ha mantenido relativamente tranquilo, con salidas de capital riesgo y capital privado que han favorecido las fusiones y adquisiciones.
3. El volumen de fusiones y adquisiciones en el ámbito de las TI sanitarias ha aumentado hasta la fecha un 10,1 % interanual (YOY), superando al mercado estadounidense de fusiones y adquisiciones en general y al sector TMT.
4. Las operaciones del mercado intermedio (valor de empresa inferior a 500 millones de dólares) en el sector de las TI sanitarias han seguido constituyendo la gran mayoría de las operaciones de fusiones y adquisiciones hasta la fecha.
5. La capacidad de los proveedores de TI sanitarias para exhibir bases de clientes fieles e ingresos recurrentes ha estimulado un aumento de las adquisiciones, salidas y captaciones de fondos de capital privado en el ámbito.
6. Las empresas de capital riesgo han evitado de forma continua las empresas emergentes en fase inicial
Análisis de transacciones y múltiplos
Nuestro análisis de los datos mundiales disponibles sobre fusiones y adquisiciones en los distintos segmentos de las TI sanitarias identifica 4 conclusiones clave:
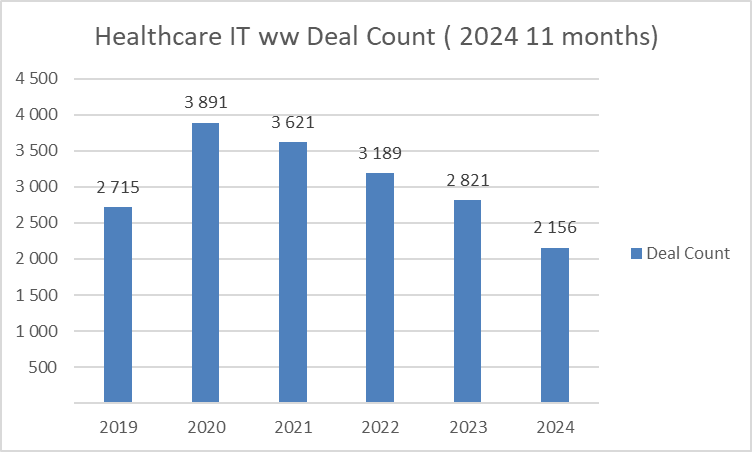
- Tras un máximo de la actividad de fusiones y adquisiciones en 2020-2021, el número de operaciones volvió en 2023 a un nivel anterior a la covid.
- El número de operaciones de fusiones y adquisiciones disminuyó aún más en 2024: 2156 operaciones en 11 meses frente a 2821 operaciones en 12 meses en 2023
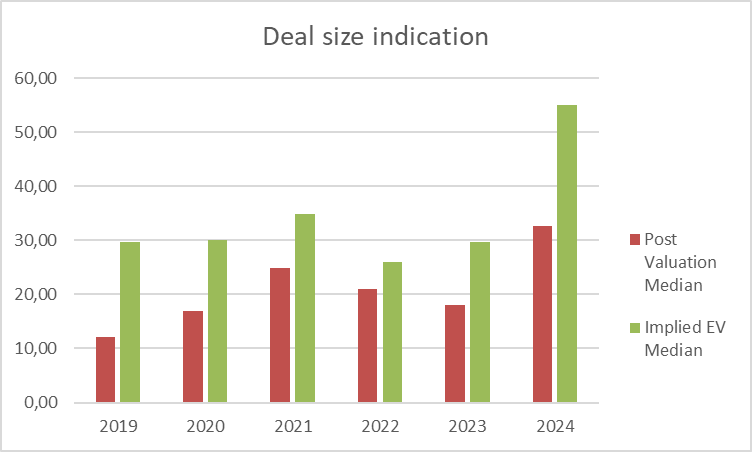
- Pero el capital invertido es significativamente mayor en 2024 que en 2023 (+50 %), lo que indica operaciones de mayor tamaño y un mayor apetito de inversión por parte de los inversores financieros. Asimismo, la suma del VE implícito se duplicó frente a 2023 con un número de operaciones similar.
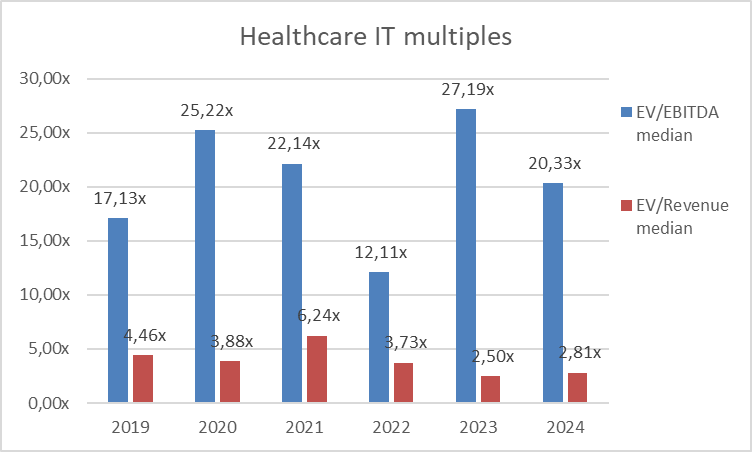
- Las valoraciones, basadas en los múltiplos observados en las transacciones cerradas, disminuyeron en 2024 frente a un sólido 2023, aunque se mantienen en un nivel elevado de 20x EBITDA .
Fuente : Pitchbook, análisis de CDI Global , moneda USD $, segmentos : software sanitario; TI sanitarias; software médico; software clínico; telesalud; análisis de decisiones/riesgos; sistemas empresariales; sistemas de historias clínicas; gestión de resultados
Compradores estratégicos frente a compradores financieros:
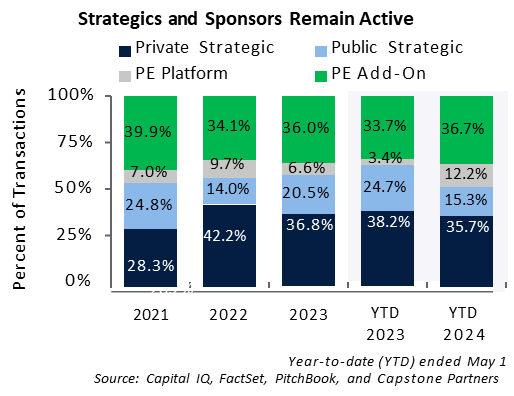
Los compradores estratégicos han seguido representando la mayoría (51 % de todas las operaciones) de las operaciones del sector en lo que va de 2024, aunque por un estrecho margen. Los estratégicos privados han representado el 35,7 % de las operaciones hasta la fecha, consolidando a menudo a competidores del mercado intermedio con capacidades avanzadas como la IA y el ML para reforzar sus pilas tecnológicas. La actividad de los compradores estratégicos públicos ha experimentado el mayor descenso en lo que va de año, cayendo un 31,8 % interanual. La volatilidad de los mercados públicos ha frenado el capital de adquisición disponible de muchos actores públicos. Algunas empresas cotizadas del ámbito han buscado el respaldo de patrocinadores mediante operaciones de exclusión de cotización para financiar sus iniciativas de adquisición. Los inversores financieros se volvieron más activos ( % de operaciones) en 2024 tanto en operaciones de plataforma como complementarias.
Acerca del asesoramiento de CDI Global en Sanidad y Ciencias de la Vida
Los socios de CDI Global han completado más de 100 transacciones en los últimos años en el segmento de la sanidad y las ciencias de la vida, de las cuales aproximadamente un 10 % en el ámbito del software y las TI, asesorando tanto a compradores como a vendedores. Las transacciones se enmarcaron en los campos de la gestión de consultas, la gestión de médicos de familia y farmacias, la imagen radiológica y cardiológica, la gestión departamental, los sistemas de información hospitalaria y clínica, la HCE, la atención domiciliaria y la gestión residencial, los sistemas AIM, etc.
Nuestro grupo de expertos en Sanidad y Ciencias de la Vida reúne a varios socios con experiencia internacional en el ámbito del software y las TI sanitarias, procedentes de una trayectoria corporativa o de consultoría o de un perfil relacionado con las transacciones.
Aprovechar esta experiencia y combinarla con los 50 años de experiencia de CDI Global en transacciones del mercado intermedio nos permite ofrecer a nuestros clientes servicios únicos de asesoramiento y apoyo a las transacciones a través de nuestras oficinas en todos los continentes.
Por Marc De Clerck, Managing Partner CDI Global Belgium
Author:
Managing Partner
Published:
22nd January 2025
Format:
Subject:
Industry:
Share:


