Mercato globale dell'IT sanitario e tendenze delle fusioni e acquisizioni: situazione e prospettive
Non è prevista alcuna decelerazione nel settore dell'IT sanitario, ma piuttosto solidi tassi di crescita alimentati da una combinazione di fattori, tra cui il miglioramento dell'assistenza ai pazienti riducendo al contempo i costi e la crescente influenza delle onnipresenti applicazioni di intelligenza artificiale. Esaminiamo più da vicino le tendenze del mercato e il modo in cui anche la relativa attività di fusioni e acquisizioni si sta evolvendo.
1. Mercato e tendenze dell'IT sanitario, incluso l'impatto dell'IA
Le dimensioni del mercato globale dell'IT sanitario sono state stimate in 663,0 miliardi di USD nel 2023 e si prevede che cresceranno a un tasso di crescita annuale composto (CAGR) del 15,8% dal 2024 al 2030, secondo Grand View Research. L'uso crescente degli smartphone, la domanda in aumento di monitoraggio remoto dei pazienti per migliorare l'assistenza al di fuori dell'ospedale, infrastrutture IT sanitarie tecnologicamente avanzate e un aumento del numero di iniziative e investimenti a sostegno dell'eHealth e del digitale stanno trainando la crescita complessiva del mercato.
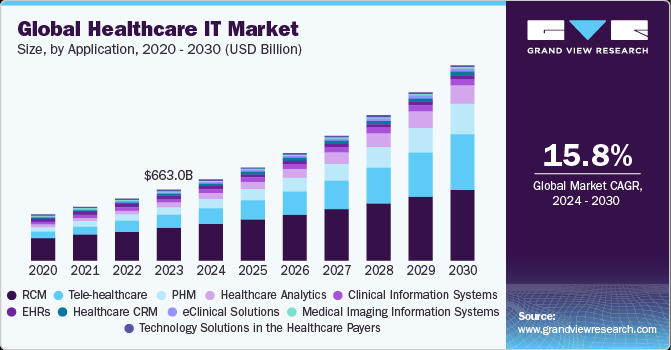
Dimensioni e tasso di crescita del mercato globale dell'IT sanitario, 2024 - 2030
La facilità d'uso, l'economicità e il risparmio di tempo stanno trainando l'ampia adozione dell'IT sanitario negli ospedali. L'espansione del mercato è sostenuta anche dai continui miglioramenti dei servizi forniti dagli operatori del settore per soddisfare le esigenze dei consumatori.
Il Nord America ha dominato il mercato con una quota di fatturato superiore al 40% nel 2023. La crescita del mercato della regione è alimentata dall'ampia adozione di soluzioni e servizi di IT sanitario, soprattutto negli Stati Uniti, dove i fornitori si sforzano di migliorare l'assistenza ai pazienti riducendo al contempo i costi. L'adozione delle soluzioni di IT sanitario varia tra i fornitori a causa di diversi fattori.
L'adozione delle cartelle cliniche elettroniche sta aumentando in modo significativo negli Stati Uniti. Secondo i rapporti Health IT, fino al 2021, quasi 9 medici statunitensi su 10 avevano adottato la EHR. Pertanto, gli elevati tassi di adozione svolgono anch'essi un ruolo cruciale nel rafforzare la crescita del mercato.
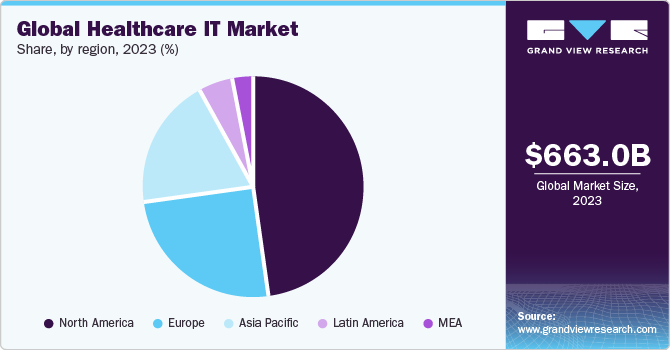
Quota e dimensioni del mercato globale dell'IT sanitario, 2023
Si prevede che l'Asia-Pacifico registrerà il CAGR più elevato, superiore al 22% durante il periodo di previsione, con un'alta domanda di servizi di IT sanitario, grazie all'aumento della spesa pubblica per la sanità. Inoltre, la domanda di sistemi di IT sanitario è in costante aumento, poiché consente una gestione efficiente degli aspetti clinici, finanziari e amministrativi degli ospedali.
Diverse iniziative governative e programmi di sostegno stanno inoltre rafforzando l'adozione di tali tecnologie. Ad esempio, in Australia, sia i governi statali sia quello federale sostengono l'IT sanitario al loro livello. I programmi a livello statale, come HealthSmart, e i programmi a livello nazionale, come HealthConnect, sono esempi di programmi governativi intrapresi per aumentare l'integrazione dell'IT nella sanità.
Da gennaio 2021, gli ospedali pubblici in Germania possono richiedere finanziamenti governativi per progetti volti a potenziare la sanità digitale, la cybersicurezza e l'infrastruttura IT. Il governo federale tedesco metterà a disposizione 3 miliardi di euro al KHZF attraverso la riserva di liquidità del fondo sanitario, con ulteriori 1,3 miliardi di euro da fornire tramite il cofinanziamento da parte degli stati federati e degli stessi gestori ospedalieri. Almeno il 15% del finanziamento richiesto deve essere utilizzato per migliorare la sicurezza informatica.
Nel novembre 2024, il parlamento tedesco ha approvato una legge volta a riorganizzare il settore sanitario, riducendo il numero di ospedali, potenziando le cliniche e «digitalizzando la burocrazia». La riforma ospedaliera a doppio binario cambierà il modo in cui vengono finanziati gli ospedali tedeschi e imporrà nuovi standard assistenziali.
Focus sul segmento dell'intelligenza artificiale: l'adozione dell'IA sostiene solide proiezioni di fatturato per il settore
L'IA ha permeato in misura sempre maggiore il settore dell'IT sanitario, poiché gli operatori hanno sfruttato algoritmi personalizzati per migliorare l'assistenza preventiva, la valutazione del rischio, il coinvolgimento dei pazienti e la cybersicurezza. Mentre lo sviluppo dell'IA in molti settori deve ancora tradursi in guadagni di fatturato, l'adozione precoce dell'IA nell'ambito sanitario ha accelerato la sostenibilità finanziaria della tecnologia.
In particolare, si prevede che il fatturato del mercato globale dell'IA in sanità raggiungerà i 188,4 miliardi di dollari entro il 2030 secondo Grand View Research. Si prevede che le offerte di IA costituiranno il 10,2% del fatturato globale nel settore dell'IT sanitario entro il 2030, in aumento rispetto al 2,9% del 2023.
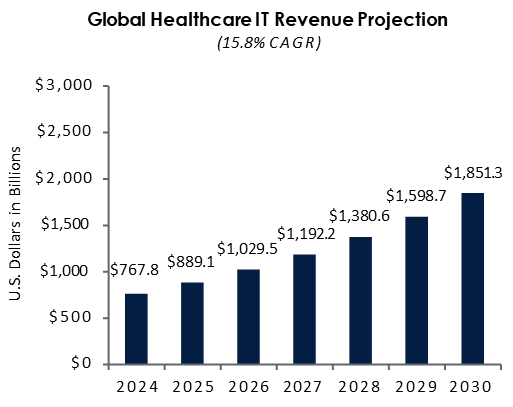
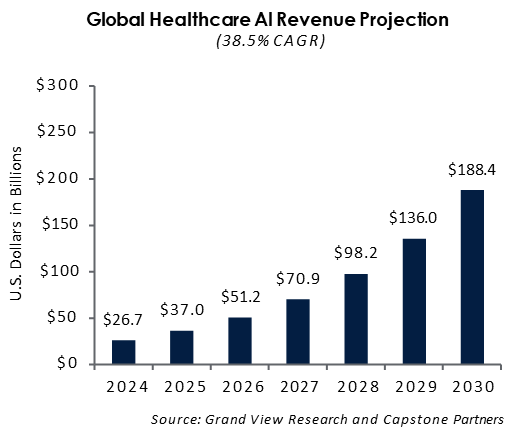
Le dimensioni del mercato globale dell'IA in sanità sono state stimate in 19,27 miliardi di USD nel 2023 e si prevede pertanto che cresceranno a un CAGR del 38,5% dal 2024 al 2030. Uno dei principali fattori che trainano la crescita del mercato è la crescente domanda nel settore sanitario di maggiore efficienza, accuratezza e migliori risultati per i pazienti. Secondo uno studio Microsoft-IDC del marzo 2024, il 79% delle organizzazioni sanitarie utilizza attualmente la tecnologia dell'IA. Inoltre, il ritorno sull'investimento (ROI) si realizza entro 14 mesi, generando 3,2 USD per ogni 1 USD investito nell'intelligenza artificiale (IA). Le tecnologie di IA racchiudono un potenziale trasformativo in vari ambiti, tra cui l'analisi dell'imaging medico, l'analisi predittiva, la pianificazione di trattamenti personalizzati e la scoperta di farmaci, potenzialmente in grado di trasformare le pratiche sanitarie convenzionali.
La crescita esponenziale dei dati sanitari, provenienti da cartelle cliniche elettroniche (EHR), scansioni di imaging medico, dispositivi indossabili e sequenziamento genomico, presenta opportunità significative affinché le soluzioni basate sull'IA estraggano informazioni utilizzabili e supportino il processo decisionale clinico. La carenza di operatori sanitari sta inoltre trainando l'adozione delle tecnologie di IA e apprendimento automatico (ML). Secondo le stime del World Economic Forum del maggio 2023, entro il 2030 vi sarà un deficit globale di 10 milioni di operatori sanitari. Pertanto, gli algoritmi di IA possono essere addestrati ad analizzare i dati sanitari dei pazienti, aiutando i fornitori di assistenza nella diagnosi rapida e nella pianificazione del trattamento.
Gli algoritmi di IA e ML sono sempre più utilizzati per una diagnosi rapida e accurata, inclusa l'individuazione dei casi positivi al COVID-19 utilizzando dati personalizzati dei pazienti. Ad esempio, uno studio NCBI del 2020 ha rilevato che gli algoritmi basati sull'IA hanno individuato con precisione il 68% dei casi positivi al COVID-19 in un set di dati di 25 pazienti inizialmente diagnosticati come negativi da professionisti sanitari. L'implementazione delle tecnologie di IA e ML mira a migliorare l'assistenza ai pazienti, a ridurre i tempi di inattività delle macchine e ad abbassare le spese assistenziali, trainando la crescita del mercato. La pandemia ha ulteriormente accelerato l'adozione delle tecnologie basate sull'IA, in particolare nella diagnostica, nella gestione dei pazienti e dei farmaci, nell'elaborazione dei rimborsi, nell'ottimizzazione dei flussi di lavoro, nell'integrazione delle macchine e nella cybersicurezza all'interno degli ambienti sanitari.
I sistemi CAD (diagnosi assistita da computer) erano un tempo ampiamente utilizzati negli Stati Uniti. Tredici anni fa, il 74% degli studi di screening mammografico veniva letto con l'assistenza del CAD. Quelli furono i primi tentativi basati su computer di individuare ed evidenziare strutture visibili nelle immagini mediche. Negli ultimi 5 anni è emersa una nuova generazione di IA. Sebbene sia l'IA sia il CAD mirino ad assistere i radiologi nell'analisi e nell'interpretazione delle immagini mediche, non sono la stessa cosa. Capace di evidenziare piccole lesioni che l'occhio umano potrebbe non notare a causa della stanchezza o di altri motivi, l'IA aiuta, quando utilizzata in mammografia, a migliorare l'individuazione del cancro al seno, ad abbassare il tasso di falsi positivi e può individuare i tumori più precocemente. L'IA fornisce risultati più affidabili. Inoltre, grazie alla diversità dei dati utilizzati per addestrare l'IA, essa può individuare tipi rari di lesioni che radiologi con meno esperienza potrebbero non aver mai visto prima.
2. Mercato delle fusioni e acquisizioni nell'IT sanitario: le aziende di servizi sanitari prendono sempre più di mira il mercato dell'IT sanitario
L'attività di fusioni e acquisizioni nel settore dell'IT sanitario è rimasta solida, trainata principalmente dalle aziende di servizi sanitari che prendono di mira i fornitori IT per compensare le carenze di manodopera. Inoltre, la maggiore adozione dell'intelligenza artificiale (IA) e dell'apprendimento automatico (ML) ha offerto agli operatori significative opportunità di fatturato e di fusioni e acquisizioni, una tendenza confermata in occasione della conferenza 2024 della Healthcare Information and Management Systems Society (HIMSS). Di seguito sono illustrati diversi ulteriori spunti:
1. Trainata dalla necessità di organizzare grandi quantità di dati e di migliorare la qualità dell'assistenza, si prevede che l'IA costituirà una quota crescente del fatturato globale del settore dell'IT sanitario.
2. Il mercato delle offerte pubbliche iniziali (IPO) dell'IT sanitario è rimasto relativamente tranquillo, con le uscite del capitale di rischio e del private equity che hanno favorito le fusioni e acquisizioni.
3. Il volume delle fusioni e acquisizioni nell'ambito dell'IT sanitario è finora aumentato del 10,1% su base annua (YOY), superando il più ampio mercato statunitense delle fusioni e acquisizioni e il settore TMT.
4. Le operazioni del middle market (valore d'impresa inferiore a 500 milioni di dollari) nel settore dell'IT sanitario hanno continuato a costituire finora la grande maggioranza delle operazioni di fusioni e acquisizioni.
5. La capacità dei fornitori di IT sanitario di mettere in mostra basi di clientela fidelizzate e ricavi ricorrenti ha stimolato un aumento delle acquisizioni, delle uscite e delle raccolte di fondi di private equity nell'ambito.
6. Le società di capitale di rischio hanno continuamente evitato le startup in fase iniziale
Analisi delle transazioni e dei multipli
La nostra analisi dei dati mondiali disponibili sulle fusioni e acquisizioni nei diversi segmenti dell'IT sanitario individua 4 conclusioni chiave:
- Dopo un picco dell'attività di fusioni e acquisizioni nel 2020-2021, il numero di operazioni è tornato nel 2023 a un livello pre-covid.
- Il numero di operazioni di fusioni e acquisizioni è ulteriormente diminuito nel 2024: 2156 operazioni in 11 mesi contro 2821 operazioni in 12 mesi nel 2023
- Ma il capitale investito è significativamente più elevato nel 2024 rispetto al 2023 (+50%), il che indica operazioni di maggiori dimensioni e un maggiore appetito per gli investimenti da parte degli investitori finanziari. Anche la somma dell'EV implicito è raddoppiata rispetto al 2023 con un numero di operazioni simile.
- Le valutazioni, basate sui multipli osservati sulle transazioni concluse, sono diminuite nel 2024 rispetto a un solido 2023, pur rimanendo a un livello elevato di 20x l'EBITDA .
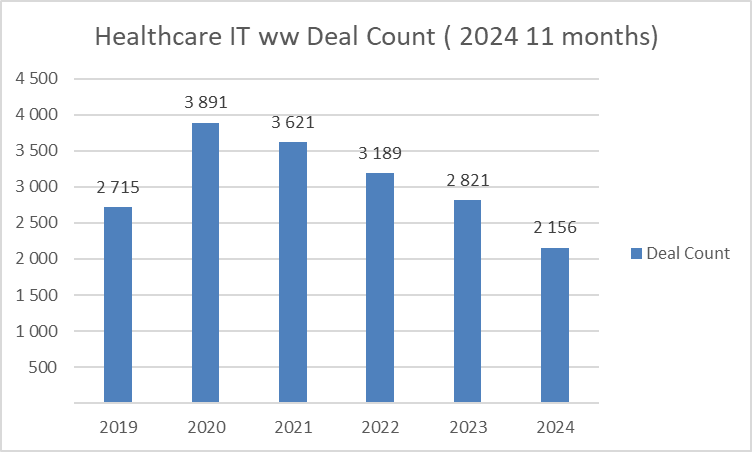
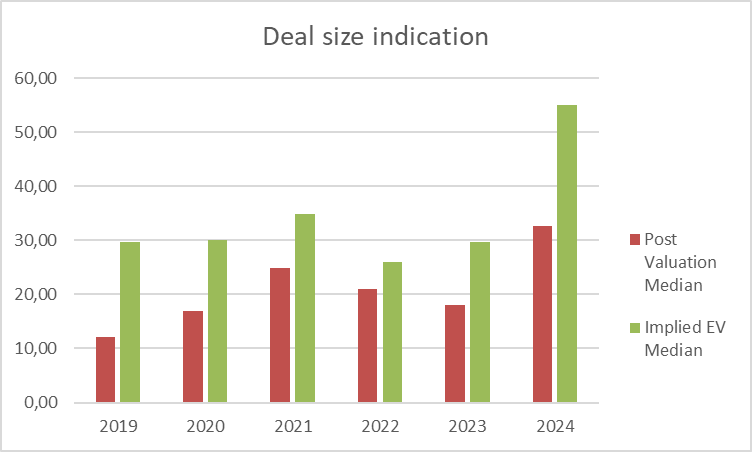
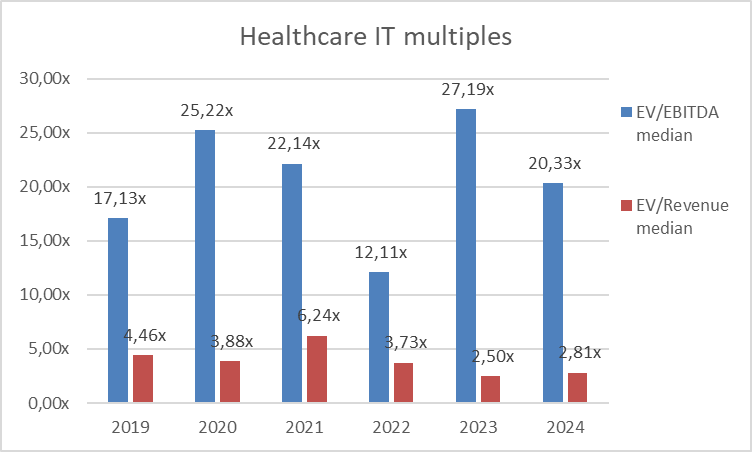
Fonte : Pitchbook, analisi CDI Global , valuta USD $, segmenti : software sanitario; IT sanitario; software medico; software clinico; telemedicina; analisi decisionale/del rischio; sistemi aziendali; sistemi di cartelle cliniche; gestione degli esiti
Acquirenti strategici contro acquirenti finanziari:
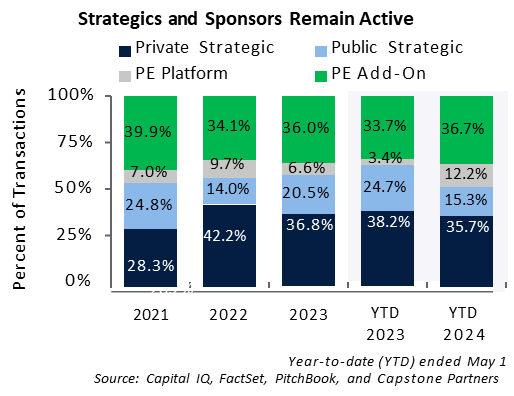
Gli acquirenti strategici hanno continuato a rappresentare la maggioranza (51% di tutte le operazioni) delle operazioni del settore da inizio 2024, sebbene con un margine ristretto. Gli strategici privati hanno rappresentato il 35,7% delle operazioni finora, aggregando spesso concorrenti del middle market dotati di capacità avanzate come l'IA e il ML per potenziare gli stack tecnologici. L'attività degli acquirenti strategici pubblici ha registrato il maggior calo da inizio anno, scendendo del 31,8% su base annua. La volatilità dei mercati pubblici ha frenato il capitale per acquisizioni disponibile di molti operatori pubblici. Alcune società quotate del settore hanno cercato il sostegno di sponsor tramite operazioni di delisting per finanziare le loro iniziative di acquisizione. Gli investitori finanziari sono diventati più attivi ( % delle operazioni) nel 2024, sia nelle operazioni di piattaforma sia in quelle add-on.
Informazioni sulla consulenza di CDI Global in ambito Sanità e Scienze della Vita
I partner di CDI Global hanno completato oltre 100 transazioni negli ultimi anni nel segmento della sanità e delle scienze della vita, di cui circa il 10% nell'ambito del software e dell'IT, fornendo consulenza ad altrettanti acquirenti quanti venditori. Le transazioni hanno riguardato gli ambiti della gestione degli studi medici, della gestione dei medici di famiglia e delle farmacie, dell'imaging radiologico e cardiologico, della gestione dipartimentale, dei sistemi informativi ospedalieri e clinici, della cartella clinica elettronica, dell'assistenza domiciliare e della gestione residenziale, dei sistemi AIM, ecc.
Il nostro gruppo di esperti in Sanità e Scienze della Vita riunisce diversi partner con esperienza internazionale nel dominio del software e dell'IT sanitario, provenienti da una carriera aziendale o di consulenza o da un background correlato alle transazioni.
Sfruttare questa competenza e combinarla con l'esperienza cinquantennale di CDI Global nelle transazioni del middle market ci consente di offrire ai nostri clienti servizi unici di consulenza e di supporto alle transazioni attraverso i nostri uffici presenti in tutti i continenti.
Di Marc De Clerck, Managing Partner CDI Global Belgium
Author:
Managing Partner
Published:
22nd January 2025
Format:
Subject:
Industry:
Share:


