Le coût de l’inaction : les occasions manquées de l’investissement en Afrique
Le plus grand risque en Afrique n’est peut-être pas d’investir, mais de ne pas investir du tout
Il existe un risque qui n’apparaît jamais dans un tableur. Il n’a ni indice de volatilité, ni notation de crédit, ni perte potentielle clairement définie. C’est pourtant l’une des erreurs d’appréciation les plus coûteuses qu’un investisseur international puisse commettre : rester immobile pendant qu’un continent se transforme.
L’Afrique connaît une mutation structurelle qui redessine les dynamiques économiques mondiales. Les dépenses des ménages ont dépassé 2 000 milliards de dollars, portées par une classe moyenne en expansion rapide. Le continent incarne l’avenir de la demande mondiale, avec un âge médian actuel de seulement 19 ans et une majorité de la population de moins de 30 ans. D’ici 2050, une personne sur quatre dans le monde vivra en Afrique. Il ne s’agit pas de projections d’un avenir lointain, mais des caractéristiques d’une réalité économique déjà présente sur le continent. La question, pour les capitaux mondiaux, n’est plus de savoir si l’Afrique comptera, mais si les investisseurs seront positionnés pour participer à sa croissance et en capter les rendements.
Pourtant, la perception des investisseurs reste ancrée dans une lecture étroite du risque. Le récit dominant sur l’Afrique met l’accent sur l’instabilité politique, la volatilité des devises et les déficits d’infrastructures. Ces risques sont réels et doivent être correctement valorisés, et les événements récents en témoignent. Dans certaines parties de l’Afrique de l’Ouest, notamment au Mali, au Tchad, au Burkina Faso et au Niger, les interventions militaires répétées depuis 2020 se sont accompagnées d’interdictions de partis d’opposition et de la prolongation indéfinie de régimes de transition, aggravant l’incertitude sur les trajectoires de gouvernance. En Afrique du Nord, l’Égypte et la Tunisie continuent de faire face à des pénuries de devises et à des pressions inflationnistes, accentuées par un accès contraint aux financements externes et une forte dépendance aux importations alimentaires et énergétiques. Dans plusieurs régions d’Afrique australe et orientale, les déficits persistants d’infrastructures de transport et d’énergie renchérissent les coûts d’exploitation et réduisent la productivité.
Toutefois, cette lecture du risque est souvent extrapolée en une décote de sentiment appliquée à tout le continent, qui ne reflète pas la diversité réelle des marchés africains et qui occulte, de ce fait, une réalité importante : le risque et la transformation coexistent. Des économies réformatrices et relativement stables comme le Rwanda et l’Ouganda affichent des taux de croissance du PIB supérieurs à 7 %, soit plus du double de la moyenne mondiale de 2,6 %. , En Afrique de l’Ouest, l’investissement se déplace des grandes opérations d’acquisition vers le financement d’infrastructures, le capital-risque et le growth equity, signe de marchés de capitaux plus diversifiés.
L’activité transactionnelle s’étend au-delà des quatre grands hubs d’investissement africains — Nigeria, Afrique du Sud, Kenya et Égypte — vers la Côte d’Ivoire, le Sénégal et le Ghana, tandis que le Maroc continue de se distinguer par sa stabilité macroéconomique soutenue par un investissement continu.7 Même les marchés frontières, y compris certaines parties du Sahel et des économies dépendantes des ressources, peuvent accueillir des stratégies opportunistes dans les minéraux critiques ou la logistique lorsqu’elles sont associées aux bonnes structures et à des partenaires locaux. L’Afrique n’est pas une histoire d’investissement unique, mais un ensemble de marchés distincts avançant à des rythmes différents avec une forte dynamique structurelle.
L’écart entre la perception d’une économie et son évolution réelle a un coût économique, que traduisent les rendements captés par les investisseurs prêts à s’engager tôt. L’histoire fournit un précédent clair : les investisseurs entrés en Asie du Sud-Est pendant la crise financière de 1997-1998 ont capté des rendements qui ont marqué le début du XXIe siècle, tandis que ceux qui ont attendu la « stabilité » ont constaté qu’une grande partie de la valeur était déjà intégrée dans les prix, Des dynamiques similaires ont été observées en Amérique latine et en Europe de l’Est. La leçon n’est pas qu’il faut ignorer le risque, mais que le timing est en soi une forme de gestion du risque.
Hésiter en Afrique n’est pas de la prudence : c’est choisir de laisser d’autres écrire l’histoire.
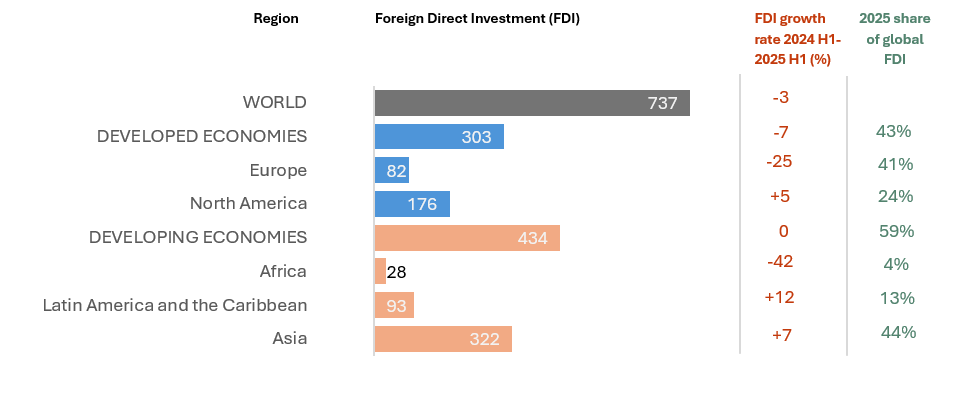
La même dynamique est aujourd’hui visible en Afrique, sans doute à plus grande échelle. Les investisseurs institutionnels ne consacrent toujours qu’une fraction de leur exposition aux marchés émergents à des actifs africains — et les chiffres le confirment. Entre le premier semestre 2024 et le premier semestre 2025, l’Afrique a enregistré une baisse de 42 % des flux entrants d’investissements directs étrangers (voir Figure 1), l’une des contractions les plus marquées parmi les économies en développement. Dans le même temps, le continent ne représente qu’environ 4 % des flux mondiaux d’IDE, contre 13 % pour l’Amérique latine et les Caraïbes et 44 % pour l’Asie.
Figure 1 : Investissements directs étrangers (IDE) par groupe économique et par région, en milliards de dollars, S1 2025
Source : adapté de la CNUCED, 2025
Les fondamentaux racontent pourtant une autre histoire. L’Afrique est de plus en plus mûre pour un déploiement de capitaux plus important, porté par l’intégration économique, l’amélioration des conditions offertes aux investisseurs et un potentiel de croissance significatif. La Zone de libre-échange continentale africaine (ZLECAf) abaisse progressivement les barrières entre 54 économies, créant un marché intégré de 1,4 milliard de consommateurs et un PIB cumulé de 3 400 milliards de dollars, qui devrait plus que doubler d’ici 2050. Cette intégration est renforcée par la croissance rapide des infrastructures financières : le continent a traité 1 100 milliards de dollars de transactions de mobile money en 2024, soit 15 % de plus qu’en 2023. , Par ailleurs, les projets d’infrastructures en Afrique enregistrent historiquement des taux de défaut de 5,5 %, soit six à neuf points de pourcentage de moins qu’en Asie et en Amérique latine, ce qui suggère que le risque perçu excède souvent les résultats constatés.
Les infrastructures de cette prochaine phase de croissance sont déjà en construction. Au Maroc, les énergies renouvelables représentent désormais près de 40 % de la capacité électrique installée, le pays ayant ajouté 192 MW de capacité solaire et éolienne rien qu’en 2025. , Le Kenya a lancé un programme d’extension autoroutière de 1,5 milliard de dollars et un Fonds national d’infrastructures visant 11 milliards de dollars pour 10 000 kilomètres de routes nouvelles, renforçant sa position de porte d’entrée logistique de l’Afrique de l’Est. En Côte d’Ivoire, des zones économiques spéciales telles que la Plateforme Économique Industrielle d’Abidjan attirent les IDE grâce à des procédures de création d’entreprise simplifiées et à un accompagnement opérationnel de long terme. Ces projets traduisent des capitaux orientés vers l’électricité renouvelable, les corridors logistiques transfrontaliers et les zones industrielles, où la demande intérieure et l’intégration régionale nourrissent des pipelines solides. Au total, cela dessine un continent où les conditions structurelles de l’investissement se renforcent, alors que l’allocation de capitaux demeure comparativement limitée.
L’opportunité ne consiste donc pas à ignorer le risque, mais à distinguer les risques réels de ceux qui sont surestimés. Ce n’est pas un plaidoyer pour un investissement indiscriminé. Réussir en Afrique exige de la discipline, de la sélectivité et une exécution locale solide. Les partenaires locaux, les pipelines d’opérations et les cadres institutionnels de gestion du risque existent, mais l’univers d’opportunités est inégal et exige de la précision dans le choix des marchés. À mesure que les marchés se développent, l’information s’améliore et la formation des prix devient plus efficiente, réduisant les erreurs de valorisation et érodant les avantages des premiers entrants.
Mais l’argumentaire en faveur d’un engagement en Afrique dépasse les rendements ajustés du risque. Reformuler le risque africain, c’est déterminer où et comment les capitaux mondiaux choisissent d’influencer la prochaine phase de transformation économique. Chaque dollar d’investissement productif a un effet direct sur la création d’emplois, la compétitivité commerciale et la résilience face aux chocs climatiques. En ce sens, la sous-allocation à l’Afrique représente une double occasion manquée : les investisseurs renoncent à des rendements attractifs et diversifiants, et l’économie mondiale perd de l’élan dans l’une des rares régions où la croissance démographique et celle de la demande sont structurellement ancrées. Pour les institutions dotées de mandats climatiques, d’inclusion ou de « transition juste », aligner les capitaux sur la croissance africaine est donc essentiel pour donner corps à ces mandats.
Le plus grand risque en Afrique n’est pas d’investir. Il ne l’a jamais été. Le vrai risque est d’attendre trop longtemps avant de reconnaître une mutation déjà en cours.
par Hany Girishkumar | CDI Africa
[1] African Development Bank (AfDB). African Economic Outlook 2025.
[1] Africa Centre for Technology Studies (ACTS). Africa New Middle Class, December 2024
[1] United Nations. Young People’s Potential, the Key to Africa’s Sustainable Development.
[1] World Bank. Africa Overview 2025.
[1] Inclusive Peace. 2026. Praetorianism on the march in the Sahel.
[1] Italian Institute for International Political Studies. 2026.
[1] The North Africa Post. 2026. IMF keeps Tunisia 2026 growth forecast at 2.1%, warns of external shocks.
[1] ISS Africa. 2026. Large Infrastructure. Thematic Futures.
[1] Stears Data. The Macroeconomic Signals Shaping the Month Ahead, 2026.
[1] UNCTAD. 2025. Global growth expected to slow to 2.6% through 2026.
[1] Radelet, S., & Sachs, J. 1998. The East Asian Financial Crisis: Diagnosis, Remedies, Prospects.
[1] Bloomberg. Crisis to Crisis: What Asia Learned From the Financial Chaos of 1997.July 2022.
[1] UNCTAD. 2025. Foreign direct investment trends in emerging markets: A focus on Africa.
[1] UNCTAD. 2025. Global foreign investment falls 3% in first half of 2025, hitting industry and infrastructure.
[1] UNECA. AfCFTA Progress Report 2025.
[1] GSMA. Mobile Money Impact Report 2024.
[1] Ecofin Agency. 2024.
[1] Africa Practice. 2025 The weighted vest hindering African development.
[1] Energetica India Magazine. 2026. Morocco Expands Renewables as Solar and Wind Drive 2025 Growth.
[1] Zawya. 2026. Morocco adds 192MW renewable capacity in 2025.
[1] International Trade Administration. 2025. Kenya Infrastructure Fund and Road Expansion.
[1] Africa For Investors. 2026. Plateforme Economique Industrielle d'Abidjan. Ivory Coast, Special Economic Zone.


