La convergence des technologies autonomes et son impact sur la mobilité aérienne avancée dans l’aérospatial et la défense
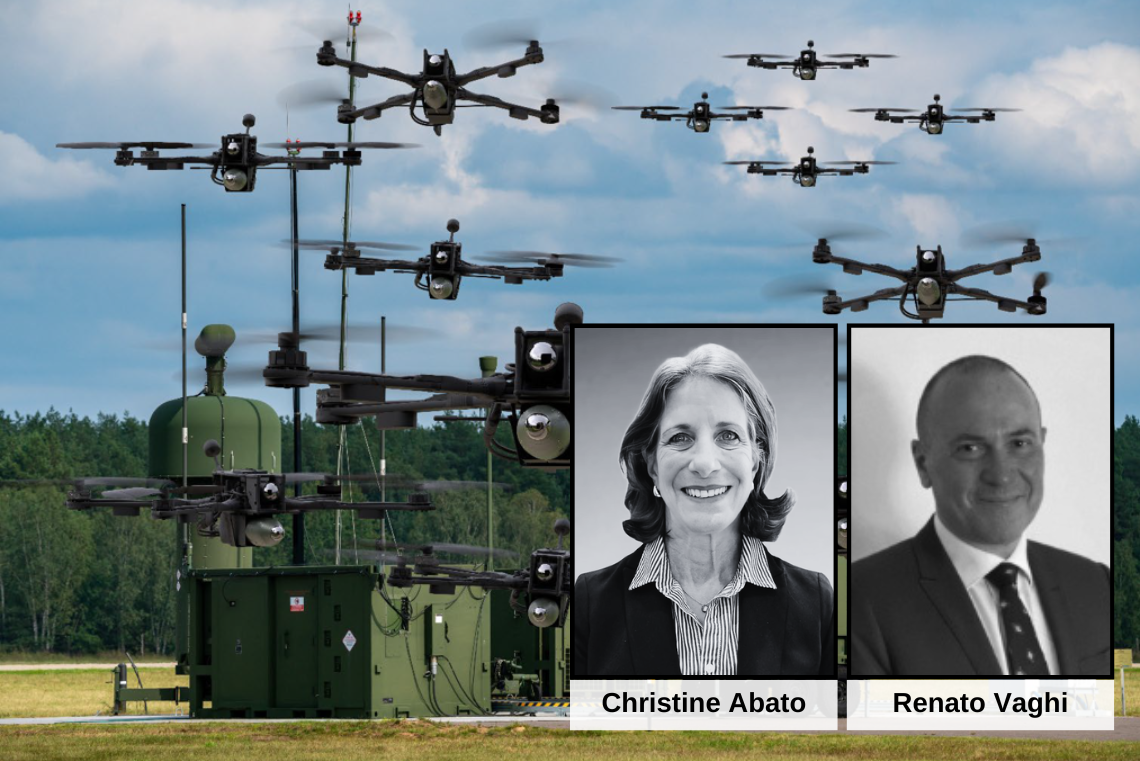
Comment le LiDAR, le guidage par vision, le SLAM, la RFID, les capteurs magnétiques et les MEMS convergent pour redéfinir le conflit moderne et remodeler le paysage d’investissement de l’aérospatial et de la défense.
IDÉE CLÉ M&A – POUR LES GRANDES ENTREPRISES A&D : L’écart entre ce que les feuilles de route internes peuvent livrer et ce que le champ de bataille exige se creuse plus vite que la R&D organique ne peut le combler. Les grands maîtres d’œuvre de la défense font face à un impératif « construire ou acheter ». Le cycle d’innovation dans l’autonomie se comprime d’années en mois. Acquérir des sociétés dont la pile d’autonomie est éprouvée est désormais plus rapide et plus fiable que des programmes de développement internes.
RÉSUMÉ EXÉCUTIF : LE NOUVEAU CALCUL DU CONFLIT
IMPACT SUR LE CHAMP DE BATAILLE
La guerre moderne obéit à une nouvelle logique économique, et elle est brutale. Un drone d’attaque à usage unique de type Shahed, produit en série en Russie pour un coût estimé entre 20 000 et 50 000 dollars, peut contraindre le défenseur à consommer un missile intercepteur Patriot facturé environ 4 M$ le tir. Cela représente un rapport d’échange de coûts allant jusqu’à 200 contre 1 en faveur de l’agresseur, et le calcul ne fait qu’empirer à mesure que la valeur des cibles augmente. Une munition rôdeuse coûtant quelques dizaines de milliers de dollars peut neutraliser un radar ou un nœud de capteurs valant des centaines de M$. [1]
Selon les données compilées par le Center for Strategic and International Studies (CSIS), la Russie a lancé plus de 14 700 drones d’attaque à usage unique contre l’Ukraine entre septembre 2022 et décembre 2024. En 2025, les lancements hebdomadaires de Shahed étaient passés d’une base d’environ 75 à plus de 900, avec plus de 50 000 drones lancés sur l’année. Cela représente environ cinq fois le volume de l’année précédente. [1][2]
L’Ukraine a répondu de la même manière, produisant environ 2 M de drones en 2024 et visant 4 à 5 M en 2025. Au-delà de l’Ukraine, le conflit israélo-iranien de juin 2025 a confirmé que la guerre de drones autonomes dopés à l’IA est devenue une caractéristique déterminante de la compétition moderne entre grandes puissances : les forces israéliennes ont déployé des essaims de drones autonomes coordonnés avec des systèmes de ciblage par IA pour neutraliser les défenses aériennes iraniennes, tandis que l’Iran lançait des vagues de ses propres plateformes dérivées du Shahed dans des attaques de saturation conçues pour submerger des défenses en couches. [4][21]
Il ne s’agit pas d’une histoire d’équipements peu coûteux et rudimentaires opposés à une technologie ultra-sophistiquée et onéreuse. Il s’agit d’une histoire de convergence. Six technologies clés de robots mobiles autonomes (AMR) ont mûri simultanément et se renforcent désormais mutuellement : détection LiDAR, guidage par vision, navigation SLAM, coordination par RFID, détection magnétique et systèmes inertiels à base de MEMS. Ensemble, elles rendent les drones, les robots terrestres et les systèmes de guidage de précision exponentiellement plus capables, plus autonomes et moins coûteux à produire.
À TRAVERS LES PLATEFORMES
Six technologies clés de robots mobiles autonomes (AMR) ont mûri simultanément et se renforcent désormais mutuellement d’une plateforme à l’autre : détection LiDAR, guidage par vision, navigation SLAM, coordination par RFID, détection magnétique et systèmes inertiels à base de MEMS.
POINT CLÉ Le problème économique déterminant du conflit moderne est un rapport d’échange de coûts qui favorise systématiquement l’attaquant. Le résoudre exige une masse autonome abordable, non des plateformes individuelles plus coûteuses.
LA CONVERGENCE TECHNOLOGIQUE FONDAMENTALE
Le saut de capacité autonome n’est pas le produit d’une invention unique. Il traduit la maturation simultanée de six domaines technologiques distincts, chacun faisant désormais progresser les autres. De meilleurs capteurs génèrent des données plus riches. Une meilleure puissance de calcul transforme ces données en décisions en temps réel à la périphérie. De meilleurs algorithmes permettent aux systèmes de naviguer, de classifier et de se coordonner sous brouillage, masquage du terrain ou perte de communications. L’effet cumulé est exponentiel, non linéaire. [17]
Laser et LiDAR
Le LiDAR est passé d’une charge utile haut de gamme à une couche de détection compacte et économe en énergie, compatible avec de petits drones et des robots mobiles. MarketsandMarkets identifie l’aérospatial et la défense comme une verticale à forte croissance pour le LiDAR MEMS, portée par la demande de navigation précise, de surveillance et de détection d’obstacles dans des formats réduits. Le moteur en est une combinaison de miniaturisation MEMS, de baisse des coûts unitaires et d’amélioration du traitement embarqué. Le LiDAR à l’état solide permet aujourd’hui le suivi de terrain à basse altitude, l’atterrissage autonome, la navigation urbaine et en intérieur, ainsi que la cartographie 3D en temps réel pour les drones logistiques et les systèmes terrestres non habités. Un drone capable de voir en trois dimensions sans GPS est une arme fondamentalement différente d’un drone qui ne le peut pas. [18]
Guidage par vision
L’IA embarquée et les unités compactes de traitement neuronal ont rendu la reconnaissance d’objets et le verrouillage de cible réalisables sur de petites plateformes à faible consommation. Reuters a rapporté que des opérateurs ukrainiens déploient des systèmes de ciblage assistés par IA qui verrouillent la signature visuelle d’une cible via une caméra embarquée et poursuivent la frappe de manière autonome même après une rupture des communications. C’est une réponse directe aux environnements de guerre électronique denses dans lesquels les drones dépendants du GPS échouent. [14] L’opération israélienne Rising Lion, en juin 2025, a démontré cette capacité à grande échelle : les systèmes de ciblage par IA des FDI, dont les plateformes Gospel et Lavender, ont fusionné images de drones, renseignement d’origine électromagnétique et imagerie satellitaire pour actualiser les banques de cibles quasiment en temps réel, permettant un tempo inédit d’opérations de frappe autonome. [21]
SLAM : localisation et cartographie simultanées
Le GPS ne peut plus être considéré comme acquis dans un conflit de haute intensité. Le SLAM permet aux systèmes de construire une carte en temps réel d’un environnement inconnu tout en suivant leur propre position à l’intérieur de celui-ci, à partir d’entrées fusionnées de caméras, de LiDAR, d’unités inertielles et de capteurs magnétiques. Le programme Adaptable Navigation Systems de la DARPA vise explicitement à fournir un positionnement de qualité GPS grâce à des capteurs alternatifs et à des architectures reconfigurables. [7] Son programme complémentaire Micro-PNT cible des capteurs inertiels miniatures capables d’une navigation autonome précise lorsque les signaux satellitaires sont refusés. [6]
Étiquettes RFID et traçabilité
La RFID et le suivi ultra-large bande permettent aux plateformes autonomes de s’identifier mutuellement, d’éviter les collisions et d’exécuter des manœuvres complexes sans centre de commandement unique. Dans la logistique de défense, la RFID soutient la connaissance des actifs, la récupération robotisée et la coordination interplateformes au sein des chaînes d’approvisionnement et des nœuds de maintenance. La priorité budgétaire explicite du Pentagone pour la logistique en milieu contesté, aux côtés des plateformes d’autonomie, traduit une prise de conscience croissante : les systèmes autonomes sont autant des transporteurs que des tireurs. L’identité lisible par machine est fondamentale pour que cela fonctionne. [8]
Capteurs magnétiques
Les progrès des magnétomètres compacts et de la fusion de capteurs ont fait de la détection magnétique une couche fiable et peu coûteuse pour le maintien de l’orientation et du cap dans des environnements électromagnétiquement contestés. Fusionnés avec les données SLAM et inertielles, les capteurs magnétiques fournissent une référence de position inbrouillable qui soutient la continuité de la mission lorsque les autres signaux se dégradent. Dans les ensembles de navigation gyrostabilisés et les systèmes de guidage hypersonique, cette couche de résilience n’est pas optionnelle. Elle est essentielle. [6][7]
Capteurs inertiels et MEMS
Les capteurs inertiels représentaient 31,75 % du marché des capteurs pour drones en 2025, selon Mordor Intelligence, ce qui traduit leur rôle fondamental dans toutes les catégories de cellules. [19] Le programme Micro-PNT de la DARPA formule l’argument de défense sans détour : la dépendance au GPS est une vulnérabilité critique, et les capteurs inertiels miniatures sont la voie vers un guidage précis en conditions de GPS refusé. [6]
Ces mêmes progrès en matière de stabilisation et de navigation à base de MEMS commencent aujourd’hui à transformer la mobilité aérienne avancée et les gyrocoptères de l’aviation personnelle. Comme les autogires, par exemple, possèdent un rotor qui autorotate passivement, la plateforme est intrinsèquement plus stable qu’un hélicoptère, mais exige une formation dédiée au décollage et à l’atterrissage. Les systèmes automatiques de contrôle de vol et la convergence de ces six technologies améliorent non seulement la navigation et la stabilité de vol, mais abaissent aussi sensiblement le niveau de compétence requis pour les piloter.
À mesure que sont intégrés les systèmes inertiels MEMS, le maintien de cap numérique et la correction autonome d’assiette, le seuil de compétence nécessaire au pilotage d’un gyrocoptère baisse nettement. Les constructeurs modernes de gyrocoptères indiquent que la formation en vol ne demande plus que 15 heures, et l’intégration de la stabilisation numérique réduit encore ce chiffre. Le résultat est une plateforme aérienne personnelle véritablement accessible à un éventail plus large d’opérateurs non experts.
POINT CLÉ Les progrès de la détection inertielle MEMS, du SLAM et de la stabilisation numérique rendent discrètement les gyrocoptères plus faciles à piloter qu’à aucun moment de leur histoire, ouvrant une voie crédible vers une mobilité aérienne personnelle de grande diffusion
IMPACT SUR LE PAYSAGE A&D
Systèmes aériens non habités et essaims
La convergence de ces technologies a fait émerger une nouvelle catégorie de plateforme aérienne : autonome, guidée par vision et capable de poursuivre une mission après la perte de liaison. L’Ukraine est devenue le terrain d’essai réel le plus intensif de l’histoire pour cette technologie. Le pays a produit environ 2 M de drones en 2024, dont 96,2 % fabriqués localement, et livrait en 2025 quelque 200 000 drones par mois aux troupes du front, contre 20 000 par mois l’année précédente. [4] L’Ukraine a produit plus de drones en une seule année que les États-Unis n’en ont produit sur l’ensemble de leur historique d’acquisition connu. [16]
En décembre 2024, les forces ukrainiennes ont mené leur première opération militaire entièrement non habitée près de Lyptsi, combinant drones de reconnaissance et de frappe dans une seule chaîne de destruction automatisée, sans opérateur humain dans la boucle d’exécution. [4] La Russie a répliqué avec des drones pilotés par fibre optique dans la région de Koursk. Guidés par un câble physique plutôt que par un signal radio, ces drones sont totalement immunisés contre le brouillage électronique. [3] Le théâtre israélo-iranien a renforcé ces enseignements. L’Iran a lancé plus de 300 drones et missiles balistiques contre Israël en avril 2024, obligeant à activer toutes les couches de la défense antiaérienne multicouche israélienne.
En juin 2025, lors de l’opération Rising Lion, Israël avait déployé des essaims de drones coordonnés par IA capables de neutraliser les défenses aériennes iraniennes avant l’arrivée des avions de frappe conventionnels. L’Iran a depuis été observé en train d’adapter ses propres tactiques de saturation, faisant voler ses drones à plus basse altitude et par vagues plus nombreuses, en s’inspirant directement des leçons tirées de la campagne russe en Ukraine. [21][22]
POINT CLÉ La guerre des drones n’est plus l’histoire d’un seul théâtre. L’Ukraine, Israël-Iran et la mer Rouge ont chacun validé indépendamment le problème du rapport d’échange de coûts et l’efficacité opérationnelle des systèmes autonomes guidés par IA.
Robotique terrestre et logistique de champ de bataille
L’Ukraine comme la Russie déploient de petits robots terrestres autonomes et semi-autonomes pour la logistique, la détection de mines, l’évacuation des blessés et des missions kamikazes. L’accent, des deux côtés, porte sur des systèmes peu coûteux et consommables, capables d’absorber le risque sans exposer le personnel. [3]
Le budget du Pentagone pour l’exercice 2027 souligne cette priorité : le Defense Autonomous Warfare Group (DAWG) a reçu 225,9 M$ sur l’exercice 2026 et fait l’objet d’une demande d’allocation pouvant atteindre 54,6 Md$ pour l’exercice 2027, une hausse de plus de 24 000 % qui confirme que l’investissement dans l’autonomie dépasse désormais largement les plateformes aériennes. [8]
Gyroscopes et navigation inertielle
Les systèmes de navigation gyroscopique et inertielle sont les facilitateurs discrets de cette transformation. Dans la frappe de précision, les munitions rôdeuses, les drones maritimes et les plateformes hypersoniques, la performance dépend du maintien d’une orientation et d’un positionnement précis sous contrainte. Les programmes Micro-PNT et PINS de la DARPA soulignent tous deux que la navigation de nouvelle génération doit fonctionner sans GPS, avec des dimensions, une masse et un coût radicalement réduits par rapport aux systèmes historiques. [6][7] Cette exigence se propage désormais à la mobilité aérienne avancée dans son ensemble, où les aéronefs autonomes doivent naviguer dans l’encombrement urbain, par météo dégradée et en perte de communications, avec la fiabilité attendue des plateformes habitées. Les progrès de la stabilisation numérique rendent simultanément les gyrocoptères habités nettement plus faciles à opérer, abaissant la barrière de compétence du pilote et élargissant le marché adressable du transport aérien personnel.
La mer Rouge et le problème du rapport d’échange de coûts
En mer Rouge, les destroyers américains ont utilisé des intercepteurs facturés environ 2,1 M$ chacun lors d’engagements contre des drones et missiles houthis, générant des factures d’interception estimées à plus de 17 M$ pour un seul engagement d’une journée. [15] Le Foreign Policy Research Institute (FPRI) a documenté un problème parallèle lors du conflit israélo-iranien de juin 2025 : les États-Unis ont tiré environ un quart de l’ensemble de leur stock d’intercepteurs THAAD en moins de deux semaines de combat, un rythme de consommation supérieur de 50 % à la capacité de production annuelle la plus ambitieuse. Ce ne sont pas des points de données isolés. Ce sont des signaux structurels indiquant que l’économie de la masse consommable a durablement modifié les termes de la guerre aérienne moderne. [22]
POINT CLÉ La mer Rouge et le conflit israélo-iranien confirment tous deux que les stocks défensifs d’intercepteurs ne peuvent être reconstitués au rythme auquel ils sont consommés face à des menaces autonomes peu coûteuses. L’autonomie offensive est, pour l’instant, structurellement moins chère que la défense.
IMPLICATIONS STRATÉGIQUES POUR L’A&D
Les achats s’orientent vers la masse abordable. L’armée de terre américaine prévoit d’acquérir au moins 1 M de drones au cours des deux à trois prochaines années, selon Reuters. [12] Le budget du Pentagone pour l’exercice 2027 prévoit 13,4 Md$ pour les systèmes autonomes et 3,1 Md$ pour les capacités anti-drones, deux postes en forte hausse d’une année sur l’autre, auxquels s’ajoutent des dizaines de Md$ proposés pour le DAWG. [8] Le gagnant, dans cet environnement, n’est pas l’entreprise qui construit la plateforme individuelle la plus performante. C’est celle qui sait combiner une production à faible coût avec un logiciel d’autonomie défendable, une navigation résiliente et une intégration de systèmes de mission scalable.
L’autonomie passe de l’expérimentation à l’accélération programmatique. L’initiative Replicator, lancée en 2023 pour déployer des milliers de systèmes consommables avant août 2025, a livré des centaines de drones et placé des milliers d’autres sous contrat. [9][11] Son successeur, le Defense Autonomous Warfare Group, s’est orienté vers des plateformes d’attaque à usage unique de plus grande taille, des systèmes anti-drones et des exercices de wargaming en conditions réelles. [10] Le CTO du Pentagone, Emil Michael, a résumé le mandat sans détour : des petits drones dominants, des grands drones dominants et un programme anti-drones robuste. La logique d’acquisition passe de programmes à cycle long et faible volume à des systèmes modulaires définis par logiciel, aux cycles de mise à niveau comprimés. Les capitaux affluent à grande échelle et les acquisitions s’accélèrent. Les investisseurs ont injecté 30 Md$ dans les technologies de défense en 2025, selon Reuters. La société de radars anti-drones Chaos Industries a levé 510 M$ sur une valorisation de 4,5 Md$ fin 2025. [13]
Les maîtres d’œuvre traditionnels acquièrent de plus en plus les disrupteurs plutôt que de les concurrencer. Anduril, Shield AI et leurs homologues ne sont plus périphériques dans l’écosystème de défense.
Pour les grands acteurs établis de l’A&D, le calcul stratégique est direct : l’écart entre ce que les feuilles de route internes peuvent livrer et ce que le champ de bataille exige se creuse plus vite que la R&D organique ne peut le combler. La fusion de capteurs, l’intergiciel d’autonomie, la lutte anti-UAS, la navigation inertielle et la logistique robotisée constituent les cibles de M&A les plus convaincantes du secteur. Pour une banque d’investissement conseillant des clients de la défense et de la technologie, le mandat est clair : identifier les sociétés de la pile d’autonomie qui détiennent une PI défendable, des données opérationnelles et des relations institutionnelles qu’un maître d’œuvre ou un fonds souverain ne peut répliquer de manière organique, et positionner ces actifs pour des transactions stratégiques avant que le marché ne les revalorise. [17]
POINT CLÉ Les grands maîtres d’œuvre de la défense font face à un impératif « construire ou acheter ». Le cycle d’innovation dans l’autonomie se comprime d’années en mois. Acquérir des sociétés dont la pile d’autonomie est éprouvée est désormais plus rapide et plus fiable que des programmes de développement internes.
CONCLUSION : L’HORIZON 2030
Au cours des trois à cinq prochaines années, la distinction entre drone et aéronef continuera de s’estomper. Le modèle de la guerre en mosaïque, dans lequel un seul opérateur humain coordonne une constellation de 20 à 50 nœuds autonomes, n’est plus un document de concept. C’est un objectif de wargaming actif aux plus hauts niveaux de l’armée américaine et une réalité opérationnelle en Ukraine et au Moyen-Orient. [10][20]
Les six technologies décrites dans ce document sont déployées, éprouvées au combat et progressent à un rythme qui aurait paru invraisemblable il y a cinq ans. Les cycles conception-déploiement de l’Ukraine s’achèvent aujourd’hui en quelques jours. Les plateformes israéliennes de ciblage par IA actualisaient les banques de frappe quasiment en temps réel pendant des opérations de combat actives. L’Iran adapte des tactiques de saturation issues de la doctrine russe et affinées face aux défenses ukrainiennes et israéliennes. Chacun de ces théâtres génère des données opérationnelles qui façonneront les achats, la doctrine et l’investissement pour la prochaine décennie. [3][4][21]
Pour les investisseurs et les dirigeants, l’impératif stratégique est clair. L’avantage concurrentiel dans la mobilité aérienne avancée et, plus largement, dans l’A&D, s’est déplacé de la coque matérielle vers le cerveau autonome. L’avantage décisif appartient à la force — et à la base industrielle — qui sait détecter, décider, se déplacer et s’adapter plus vite, au coût soutenable le plus bas par effet obtenu. L’opportunité de M&A qui découle de cette transition est l’une des plus importantes de l’histoire du secteur de la défense. [17]
À propos de CDI
La portée internationale de CDI Global offre des avantages distinctifs aux clients multinationaux. CDI Global s’est associé et a collaboré avec succès avec des clients du monde entier, dans des secteurs verticaux couvrant pratiquement toutes les grandes industries. Notre équipe de direction travaille en collaboration pour atteindre vos objectifs stratégiques et notre succès repose sur les relations de long terme que nous développons, offrant à nos clients une vision plus large et davantage d’opportunités. Nous nous engageons à mener l’ensemble de nos activités avec confidentialité, respect et intégrité.
PAR : Christine Abato et Renato Vaghi
Sources :
1. CSIS - Calculating the Cost-Effectiveness of Russia’s Drone Strikes
2. CSIS - Drone Saturation: Russia’s Shahed Campaign
3. CSIS - Russia-Ukraine Drone War: Innovation on the Frontlines and Beyond
4. CSIS - Ukraine’s Future Vision for AI-Enabled Autonomous Warfare
5. CSIS - Russia-Ukraine War in 10 Charts
6. DARPA - Micro-PNT: Micro-Technology for Positioning, Navigation and Timing
7. DARPA - Adaptable Navigation Systems (ANS)
8. DefenseScoop - DOD Moves to Make Its Largest-Ever Investment in Drones
9. DefenseScoop - DOD Replicator: Successful Transition, Lingering Questions
10. Breaking Defense - Biden-Era Replicator Lives On as DAWG
11. Congressional Research Service - DOD Replicator Initiative
12. Reuters - U.S. Army to Buy 1M Drones in Major Acquisition Ramp-Up
13. Reuters - Counter-Drone Radar Firm Chaos Raises $510M in Defense Tech Boom
14. Reuters - Ukrainian Drone Pilots Look to AI for Battlefield Edge
15. Forbes - Destroyers Shot Down 24 Houthi Missiles and Drones: That’ll Be $17M
16. Hudson Institute - Impact of Drones on the Battlefield: Lessons of the Russia-Ukraine War
17. McKinsey - Future Defense Tech: Multidomain Stacks to Build Affordable Mass
18. MarketsandMarkets - MEMS LiDAR Market Revenue Trends and Growth Drivers
19. Mordor Intelligence - Drone Sensor Market Size, Share & Industry Report, 2031
20. Brookings Institution - Replicator and Beyond: The Future of Drone Warfare
21. Jerusalem Post - Artificial Intelligence on the Battlefield in 2025
22. FPRI - Shallow Ramparts: Air and Missile Defenses in the June 2025 Israel-Iran War
23. AeroTime - The Autogyro Revival: A New Spin on Rotorcraft Tech
Ce document est préparé par Merit Investment Bank à titre d’information uniquement et ne constitue ni un conseil en investissement ni une sollicitation d’achat ou de vente de titres. Titres proposés par l’intermédiaire de Finalis Securities LLC, membre FINRA/SIPC. Merit Investment Bank et Finalis Securities LLC sont des entités distinctes et non affiliées.
Published:
7th July 2026
Format:
Subject:
Industry:
Share:


