La convergenza delle tecnologie autonome e il suo impatto sulla mobilità aerea avanzata nell’aerospazio e difesa
Come LiDAR, guida visiva, SLAM, RFID, sensori magnetici e MEMS stanno convergendo per ridefinire il conflitto moderno e ridisegnare il panorama degli investimenti nell’aerospazio e difesa.
IDEA CHIAVE M&A – PER LE GRANDI AZIENDE A&D: Il divario tra ciò che le roadmap interne riescono a realizzare e ciò che il campo di battaglia richiede si allarga più rapidamente di quanto la R&S organica possa colmarlo. I grandi prime contractor della difesa affrontano un imperativo «make or buy». Il ciclo di innovazione nell’autonomia si comprime da anni a mesi. Acquisire aziende con uno stack di autonomia già collaudato è oggi più rapido e più affidabile dei programmi di sviluppo interni.
SINTESI: IL NUOVO CALCOLO DEL CONFLITTO
IMPATTO SUL CAMPO DI BATTAGLIA
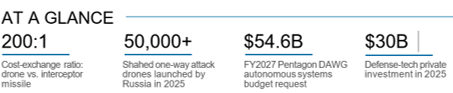
La guerra moderna ha una nuova logica economica, ed è severa. Un drone d’attacco monouso di tipo Shahed, prodotto su larga scala in Russia per un costo stimato tra 20.000 e 50.000 dollari, può costringere il difensore a impiegare un missile intercettore Patriot dal prezzo di circa 4 milioni di dollari per colpo. È un rapporto di scambio di costi che arriva a 200 a 1 a favore dell’aggressore, e i conti peggiorano quanto più cresce il valore degli obiettivi. Una munizione loitering che costa decine di migliaia di dollari può neutralizzare un radar o un nodo sensore da centinaia di milioni. [1]
Secondo i dati raccolti dal Center for Strategic and International Studies (CSIS), la Russia ha lanciato oltre 14.700 droni d’attacco monouso contro l’Ucraina tra settembre 2022 e dicembre 2024. Nel 2025 i lanci settimanali di Shahed erano passati da una base di circa 75 a più di 900, con oltre 50.000 droni lanciati nell’arco dell’anno: circa cinque volte il volume dell’anno precedente. [1][2]
L’Ucraina ha risposto con la stessa moneta, producendo circa 2 milioni di droni nel 2024 e puntando a 4-5 milioni nel 2025. Oltre all’Ucraina, il conflitto israelo-iraniano di giugno 2025 ha confermato che la guerra dei droni autonomi abilitata dall’IA è diventata un tratto distintivo della competizione moderna tra grandi potenze: le forze israeliane hanno impiegato sciami di droni autonomi coordinati con sistemi di targeting basati su IA per sopprimere le difese aeree iraniane, mentre l’Iran ha lanciato ondate di proprie piattaforme derivate dallo Shahed in attacchi di saturazione concepiti per sopraffare difese stratificate. [4][21]
Non è la storia di hardware economico e poco sofisticato impiegato contro tecnologia ultra-sofisticata e costosa. È una storia di convergenza. Sei tecnologie centrali dei robot mobili autonomi (AMR) sono maturate simultaneamente e oggi si rafforzano a vicenda: sensing LiDAR, guida visiva, navigazione SLAM, coordinamento abilitato da RFID, sensing magnetico e sistemi inerziali basati su MEMS. Insieme rendono droni, robot terrestri e sistemi di guida di precisione esponenzialmente più capaci, più autonomi e più economici da produrre.
ATTRAVERSO LE PIATTAFORME
Sei tecnologie centrali dei robot mobili autonomi (AMR) sono maturate simultaneamente e oggi si rafforzano a vicenda attraverso le diverse piattaforme: sensing LiDAR, guida visiva, navigazione SLAM, coordinamento abilitato da RFID, sensing magnetico e sistemi inerziali basati su MEMS.
PUNTO CHIAVE Il problema economico determinante del conflitto moderno è un rapporto di scambio di costi che favorisce sistematicamente l’attaccante. Risolverlo richiede massa autonoma a costi accessibili, non piattaforme individuali più costose.
LA CONVERGENZA TECNOLOGICA DI FONDO
Il salto di capacità autonoma non è il prodotto di una singola invenzione. Riflette la maturazione simultanea di sei distinti domini tecnologici, ciascuno dei quali oggi fa avanzare gli altri. Sensori migliori generano dati più ricchi. Una capacità di calcolo migliore trasforma quei dati in decisioni in tempo reale a bordo. Algoritmi migliori consentono ai sistemi di navigare, classificare e coordinarsi sotto disturbo elettronico, mascheramento del terreno o perdita delle comunicazioni. L’effetto cumulativo è esponenziale, non lineare. [17]
Laser e LiDAR
Il LiDAR è passato da payload di fascia alta a livello di sensing compatto ed efficiente sul piano energetico, compatibile con piccoli droni e robot mobili. MarketsandMarkets individua nell’aerospazio e difesa una verticale a rapida crescita per il LiDAR MEMS, spinta dalla domanda di navigazione precisa, sorveglianza e rilevamento degli ostacoli in formati ridotti. Il motore è la combinazione di miniaturizzazione MEMS, calo dei costi unitari e migliore elaborazione a bordo. Il LiDAR allo stato solido consente oggi il terrain following a bassa quota, l’atterraggio autonomo, la navigazione urbana e in ambienti chiusi e la mappatura 3D in tempo reale per droni logistici e sistemi terrestri senza equipaggio. Un drone capace di vedere in tre dimensioni senza GPS è un’arma fondamentalmente diversa da uno che non ne è capace. [18]
Guida visiva
L’IA a bordo e le unità compatte di elaborazione neurale hanno reso praticabili funzioni di riconoscimento degli oggetti e di aggancio del bersaglio su piattaforme piccole e a basso consumo. Reuters ha riferito che gli operatori ucraini impiegano sistemi di targeting assistiti dall’IA che agganciano la firma visiva di un obiettivo tramite una telecamera di bordo e proseguono l’attacco in modo autonomo anche dopo l’interruzione delle comunicazioni. È una risposta diretta ad ambienti di guerra elettronica densi, in cui i droni dipendenti dal GPS falliscono. [14] L’operazione israeliana Rising Lion, nel giugno 2025, ha dimostrato questa capacità su larga scala: i sistemi di targeting basati su IA dell’IDF, tra cui le piattaforme Gospel e Lavender, hanno fuso riprese da droni, intelligence dei segnali e immagini satellitari per aggiornare le banche obiettivi quasi in tempo reale, consentendo un tempo operativo senza precedenti nelle operazioni di attacco autonomo. [21]
SLAM: localizzazione e mappatura simultanee
Il GPS non può più essere considerato garantito in un conflitto di alta intensità. Lo SLAM consente ai sistemi di costruire una mappa in tempo reale di un ambiente sconosciuto tracciando al contempo la propria posizione al suo interno, utilizzando input fusi da telecamere, LiDAR, unità inerziali e sensori magnetici. Il programma Adaptable Navigation Systems della DARPA è esplicitamente orientato a fornire un posizionamento di qualità GPS attraverso sensori alternativi e architetture riconfigurabili. [7] Il programma complementare Micro-PNT punta a sensori inerziali miniaturizzati capaci di una navigazione autonoma precisa quando i segnali satellitari sono negati. [6]
Tag RFID e tracciabilità
RFID e tracciamento ultra-wideband permettono alle piattaforme autonome di identificarsi reciprocamente, evitare collisioni ed eseguire manovre complesse senza un hub di comando centrale. Nella logistica della difesa, l’RFID sostiene la conoscenza degli asset, il recupero robotizzato e il coordinamento tra piattaforme lungo catene di fornitura e nodi di manutenzione. La priorità di bilancio esplicita del Pentagono per la logistica in ambienti contesi, accanto alle piattaforme di autonomia, riflette la crescente consapevolezza che i sistemi autonomi sono tanto vettori di movimento quanto sistemi d’arma. L’identità leggibile dalle macchine è il presupposto perché tutto ciò funzioni. [8]
Sensori magnetici
I progressi nei magnetometri compatti e nella fusione dei sensori hanno reso il sensing magnetico un livello affidabile e a basso costo per il mantenimento di assetto e prua in ambienti elettromagneticamente contesi. Fusi con dati SLAM e inerziali, i sensori magnetici forniscono un riferimento posizionale non disturbabile che sostiene la continuità della missione quando gli altri segnali degradano. Nei pacchetti di navigazione girostabilizzati e nei sistemi di guida ipersonica, questo livello di resilienza non è opzionale: è essenziale. [6][7]
Sensori inerziali e MEMS
I sensori inerziali hanno rappresentato il 31,75% del mercato dei sensori per droni nel 2025, secondo Mordor Intelligence, a conferma del loro ruolo fondamentale in ogni categoria di cellula. [19] Il programma Micro-PNT della DARPA formula l’argomento in modo diretto: la dipendenza dal GPS è una vulnerabilità critica e i sensori inerziali miniaturizzati sono la via verso una guida precisa in condizioni di GPS negato. [6]
Questi stessi progressi nella stabilizzazione e nella navigazione basate su MEMS stanno iniziando a trasformare la mobilità aerea avanzata e i girocotteri per l’aviazione personale. Poiché gli autogiri, per esempio, hanno un rotore che autoruota passivamente, la piattaforma è intrinsecamente più stabile di un elicottero, ma richiede un addestramento dedicato per decollo e atterraggio. I sistemi automatici di controllo del volo e la convergenza di queste sei tecnologie non solo migliorano navigazione e stabilità di volo, ma riducono anche sensibilmente la soglia di abilità necessaria per pilotarli.
Con l’integrazione di sistemi inerziali MEMS, mantenimento digitale della prua e correzione autonoma dell’assetto, la soglia di abilità per l’impiego di un girocottero si abbassa in misura rilevante. I costruttori moderni di girocotteri riferiscono che l’addestramento al volo richiede oggi anche solo 15 ore, e l’integrazione della stabilizzazione digitale del volo le sta riducendo ulteriormente. Il risultato è una piattaforma aerea personale davvero accessibile a una platea più ampia di operatori non esperti.
PUNTO CHIAVE I progressi nel sensing inerziale MEMS, nello SLAM e nella stabilizzazione digitale stanno rendendo silenziosamente i girocotteri più facili da pilotare che in qualsiasi altro momento della loro storia, aprendo una via credibile alla mobilità aerea personale di massa
IMPATTO SUL PANORAMA A&D
Sistemi aerei senza pilota e sciami
La convergenza di queste tecnologie ha prodotto una nuova classe di piattaforma aerea: autonoma, guidata dalla visione e capace di proseguire una missione dopo la perdita del collegamento. L’Ucraina è diventata l’ambiente di prova reale più intensivo della storia per questa tecnologia. Il Paese ha prodotto circa 2 milioni di droni nel 2024, con il 96,2% fabbricato internamente, e nel 2025 consegnava alle truppe al fronte circa 200.000 droni al mese, contro 20.000 al mese dell’anno precedente. [4] L’Ucraina ha prodotto più droni in un solo anno di quanti gli Stati Uniti ne abbiano prodotti in tutta la loro storia documentata di acquisizione di droni. [16]
Nel dicembre 2024 le forze ucraine hanno condotto la loro prima operazione militare interamente senza equipaggio nei pressi di Lyptsi, combinando droni da ricognizione e d’attacco in un’unica kill chain automatizzata senza operatore umano nel ciclo di esecuzione. [4] La Russia ha risposto con droni controllati via fibra ottica nella regione di Kursk. Poiché questi droni sono guidati da un cavo fisico e non da un segnale radio, sono completamente immuni al disturbo elettronico. [3] Il teatro israelo-iraniano ha rafforzato queste lezioni. L’Iran ha lanciato oltre 300 droni e missili balistici contro Israele nell’aprile 2024, costringendo all’attivazione di ogni strato della difesa aerea multilivello israeliana.
Entro giugno 2025, durante l’operazione Rising Lion, Israele aveva impiegato sciami di droni coordinati dall’IA capaci di sopprimere le difese aeree iraniane prima dell’arrivo dei velivoli d’attacco convenzionali. Da allora l’Iran è stato osservato adattare le proprie tattiche di saturazione, facendo volare droni a quote più basse e in ondate più ampie, attingendo direttamente alle lezioni assorbite dalla campagna russa in Ucraina. [21][22]
PUNTO CHIAVE La guerra dei droni non è più la storia di un singolo teatro. Ucraina, Israele-Iran e Mar Rosso hanno convalidato ciascuno in modo indipendente il problema del rapporto di scambio di costi e l’efficacia operativa dei sistemi autonomi guidati dall’IA.
Robotica terrestre e logistica di teatro
Sia l’Ucraina sia la Russia impiegano piccoli robot terrestri autonomi e semi-autonomi per logistica, rilevamento di mine, evacuazione dei feriti e ruoli kamikaze. L’attenzione, da entrambe le parti, è su sistemi economici e sacrificabili, capaci di assorbire rischio senza esporre il personale. [3]
Il bilancio del Pentagono per l’esercizio 2027 sottolinea la priorità: il Defense Autonomous Warfare Group (DAWG) ha ricevuto 225,9 milioni di dollari nell’esercizio 2026 e ha una richiesta di stanziamento per l’esercizio 2027 fino a 54,6 miliardi di dollari, un incremento superiore al 24.000% che conferma come l’investimento nell’autonomia si estenda oggi ben oltre le piattaforme aeree. [8]
Giroscopi e navigazione inerziale
I sistemi di navigazione giroscopica e inerziale sono gli abilitatori silenziosi di questa trasformazione. Nell’attacco di precisione, nelle munizioni loitering, nei droni marittimi e nelle piattaforme ipersoniche, le prestazioni dipendono dal mantenimento di assetto e posizionamento accurati sotto stress. I programmi Micro-PNT e PINS della DARPA sottolineano entrambi che la navigazione di prossima generazione deve funzionare senza GPS, con dimensioni, peso e costo drasticamente ridotti rispetto ai sistemi legacy. [6][7] Quel requisito si sta ora propagando alla mobilità aerea avanzata in senso ampio, dove i velivoli autonomi devono navigare tra ostacoli urbani, condizioni meteo avverse e perdita delle comunicazioni con l’affidabilità che si attende dalle piattaforme con equipaggio. I progressi nella stabilizzazione digitale stanno al tempo stesso rendendo i girocotteri con pilota nettamente più facili da impiegare, abbassando la barriera di abilità del pilota e ampliando il mercato indirizzabile del trasporto aereo personale.
Il Mar Rosso e il problema del rapporto di scambio di costi
Nel Mar Rosso i cacciatorpediniere statunitensi hanno impiegato intercettori dal prezzo di circa 2,1 milioni di dollari ciascuno negli ingaggi contro droni e missili Houthi, generando conti di intercettazione stimati in oltre 17 milioni di dollari per un singolo ingaggio in una sola giornata. [15] Il Foreign Policy Research Institute (FPRI) ha documentato un problema analogo nel conflitto israelo-iraniano di giugno 2025: gli Stati Uniti hanno impiegato circa un quarto dell’intera scorta di intercettori THAAD in meno di due settimane di combattimenti, un tasso di consumo che supera del 50% la più ambiziosa capacità di produzione annua. Non sono dati isolati. Sono segnali strutturali del fatto che l’economia della massa sacrificabile ha spostato in modo permanente i termini della guerra aerea moderna. [22]
PUNTO CHIAVE Mar Rosso e conflitto israelo-iraniano confermano entrambi che le scorte difensive di intercettori non possono essere ricostituite alla velocità con cui vengono consumate contro minacce autonome a basso costo. L’autonomia offensiva è, per ora, strutturalmente più economica della difesa.
IMPLICAZIONI STRATEGICHE PER L’A&D
Gli approvvigionamenti si stanno spostando verso la massa a costi accessibili. L’Esercito statunitense prevede di acquisire almeno 1 milione di droni nei prossimi due-tre anni, secondo Reuters. [12] Il bilancio del Pentagono per l’esercizio 2027 prevede 13,4 miliardi di dollari per i sistemi autonomi e 3,1 miliardi per le capacità anti-drone, entrambi in netto aumento su base annua, con decine di miliardi ulteriori proposti per il DAWG. [8] Il vincitore in questo contesto non è l’azienda che costruisce la singola piattaforma più capace. È l’azienda in grado di combinare produzione a basso costo con software di autonomia difendibile, navigazione resiliente e integrazione scalabile dei sistemi di missione.
L’autonomia sta passando dalla sperimentazione all’accelerazione programmatica. L’iniziativa Replicator, avviata nel 2023 per schierare migliaia di sistemi sacrificabili entro agosto 2025, ha consegnato centinaia di droni e messo sotto contratto migliaia di altri. [9][11] Il suo successore, il Defense Autonomous Warfare Group, si è orientato verso piattaforme d’attacco monouso di maggiori dimensioni, sistemi anti-drone ed esercitazioni di wargaming dal vivo. [10] Il CTO del Pentagono, Emil Michael, ha riassunto il mandato senza giri di parole: droni piccoli dominanti, droni grandi dominanti e un solido programma anti-drone. La logica di acquisizione si sta spostando da programmi a ciclo lungo e basso volume verso sistemi modulari definiti dal software, con cicli di aggiornamento compressi. Il capitale affluisce su larga scala e le acquisizioni accelerano. Nel 2025 gli investitori hanno riversato 30 miliardi di dollari nella tecnologia della difesa, secondo Reuters. Chaos Industries, azienda di radar anti-drone, ha raccolto 510 milioni di dollari con una valutazione di 4,5 miliardi alla fine del 2025. [13]
I prime contractor tradizionali acquisiscono sempre più i disruptor invece di competere con loro. Anduril, Shield AI e i loro pari non sono più periferici nell’ecosistema della difesa.
Per i grandi incumbent dell’A&D il calcolo strategico è diretto: il divario tra ciò che le roadmap interne riescono a realizzare e ciò che il campo di battaglia richiede si allarga più rapidamente di quanto la R&S organica possa colmarlo. Fusione dei sensori, middleware di autonomia, contro-UAS, navigazione inerziale e logistica robotizzata rappresentano i target di M&A a maggiore convinzione del settore. Per una banca d’investimento che assiste clienti della difesa e della tecnologia il mandato è chiaro: individuare quali aziende dello stack di autonomia possiedano proprietà intellettuale difendibile, dati operativi e relazioni istituzionali che un prime contractor o un fondo sovrano non può replicare per vie organiche, e posizionare quegli asset per operazioni strategiche prima che il mercato ne riveda il prezzo. [17]
PUNTO CHIAVE I grandi prime contractor della difesa affrontano un imperativo «make or buy». Il ciclo di innovazione nell’autonomia si comprime da anni a mesi. Acquisire aziende con uno stack di autonomia già collaudato è oggi più rapido e più affidabile dei programmi di sviluppo interni.
CONCLUSIONE: L’ORIZZONTE 2030
Nei prossimi tre-cinque anni la distinzione tra drone e velivolo continuerà a sfumare. Il modello della mosaic warfare, in cui un singolo operatore umano coordina una costellazione di 20-50 nodi autonomi, non è più un documento concettuale. È un obiettivo di wargaming attivo ai massimi livelli delle forze armate statunitensi e una realtà operativa in Ucraina e in Medio Oriente. [10][20]
Le sei tecnologie descritte in questo documento sono schierate, collaudate in combattimento e migliorano a un ritmo che cinque anni fa sarebbe sembrato implausibile. I cicli dalla progettazione allo schieramento in Ucraina si completano oggi in pochi giorni. Le piattaforme israeliane di targeting basate su IA aggiornavano le banche obiettivi quasi in tempo reale durante operazioni di combattimento attive. L’Iran sta adattando tattiche di saturazione nate nella dottrina russa e affinate contro le difese ucraine e israeliane. Ciascuno di questi teatri genera dati operativi che orienteranno approvvigionamenti, dottrina e investimenti per il prossimo decennio. [3][4][21]
Per investitori e dirigenti l’imperativo strategico è chiaro. Il vantaggio competitivo nella mobilità aerea avanzata e nell’A&D in generale si è spostato dal guscio hardware al cervello autonomo. Il vantaggio decisivo appartiene alla forza — e alla base industriale — capace di percepire, decidere, muoversi e adattarsi più rapidamente al minor costo sostenibile per effetto ottenuto. L’opportunità di M&A che deriva da questa transizione è tra le più significative nella storia del settore della difesa. [17]
Chi è CDI
La portata internazionale di CDI Global offre vantaggi distintivi ai clienti multinazionali. CDI Global ha collaborato con successo con clienti in tutto il mondo, in settori verticali che abbracciano praticamente ogni grande industria. Il nostro team dirigenziale lavora in modo collaborativo per raggiungere i vostri obiettivi strategici e il nostro successo si basa sulle relazioni di lungo periodo che sviluppiamo, offrendo ai nostri clienti una visione più ampia e maggiori opportunità. Ci impegniamo a svolgere tutte le nostre attività con riservatezza, rispetto e integrità.
A CURA DI: Christine Abato e Renato Vaghi
Fonti:
1. CSIS - Calculating the Cost-Effectiveness of Russia’s Drone Strikes
2. CSIS - Drone Saturation: Russia’s Shahed Campaign
3. CSIS - Russia-Ukraine Drone War: Innovation on the Frontlines and Beyond
4. CSIS - Ukraine’s Future Vision for AI-Enabled Autonomous Warfare
5. CSIS - Russia-Ukraine War in 10 Charts
6. DARPA - Micro-PNT: Micro-Technology for Positioning, Navigation and Timing
7. DARPA - Adaptable Navigation Systems (ANS)
8. DefenseScoop - DOD Moves to Make Its Largest-Ever Investment in Drones
9. DefenseScoop - DOD Replicator: Successful Transition, Lingering Questions
10. Breaking Defense - Biden-Era Replicator Lives On as DAWG
11. Congressional Research Service - DOD Replicator Initiative
12. Reuters - U.S. Army to Buy 1M Drones in Major Acquisition Ramp-Up
13. Reuters - Counter-Drone Radar Firm Chaos Raises $510M in Defense Tech Boom
14. Reuters - Ukrainian Drone Pilots Look to AI for Battlefield Edge
15. Forbes - Destroyers Shot Down 24 Houthi Missiles and Drones: That’ll Be $17M
16. Hudson Institute - Impact of Drones on the Battlefield: Lessons of the Russia-Ukraine War
17. McKinsey - Future Defense Tech: Multidomain Stacks to Build Affordable Mass
18. MarketsandMarkets - MEMS LiDAR Market Revenue Trends and Growth Drivers
19. Mordor Intelligence - Drone Sensor Market Size, Share & Industry Report, 2031
20. Brookings Institution - Replicator and Beyond: The Future of Drone Warfare
21. Jerusalem Post - Artificial Intelligence on the Battlefield in 2025
22. FPRI - Shallow Ramparts: Air and Missile Defenses in the June 2025 Israel-Iran War
23. AeroTime - The Autogyro Revival: A New Spin on Rotorcraft Tech
Il presente documento è redatto da Merit Investment Bank a soli fini informativi e non costituisce consulenza in materia di investimenti né sollecitazione all’acquisto o alla vendita di strumenti finanziari. Strumenti finanziari offerti tramite Finalis Securities LLC, membro FINRA/SIPC. Merit Investment Bank e Finalis Securities LLC sono entità distinte e non affiliate.
Published:
7th July 2026
Format:
Subject:
Industry:
Share:


