Il costo dell’inerzia: le opportunità mancate negli investimenti in Africa
Il rischio maggiore in Africa forse non è investire, ma non investire affatto
Esiste un tipo di rischio che non compare mai in un foglio di calcolo. Non ha indice di volatilità, né rating creditizio, né una perdita potenziale chiaramente definita. È però uno degli errori di valutazione più costosi che un investitore globale possa commettere: restare immobile mentre un continente si trasforma.
L’Africa sta attraversando un cambiamento strutturale che sta ridisegnando le dinamiche economiche globali. La spesa delle famiglie ha superato i 2.000 miliardi di dollari, sostenuta da una classe media in rapida espansione. Il continente rappresenta il futuro della domanda globale, con un’età mediana attuale di soli 19 anni e una popolazione in maggioranza sotto i 30 anni. Entro il 2050 una persona su quattro nel mondo vivrà in Africa. Non si tratta di proiezioni su un futuro lontano, ma dei tratti di una realtà economica già presente nel continente. La domanda per il capitale globale non è più se l’Africa conterà, ma se gli investitori saranno posizionati per partecipare alla sua crescita e capitalizzarne i rendimenti.
Eppure la percezione degli investitori resta ancorata a una lente di rischio ristretta. La narrazione dominante sull’Africa si concentra su instabilità politica, volatilità valutaria e carenze infrastrutturali. Questi rischi sono reali e devono essere prezzati adeguatamente, e i fatti recenti lo confermano. In alcune aree dell’Africa occidentale, tra cui Mali, Ciad, Burkina Faso e Niger, i ripetuti interventi militari dal 2020 sono stati accompagnati dal divieto dei partiti di opposizione e dalla proroga indefinita dei governi di transizione, aggravando l’incertezza sui percorsi di governance. In Nord Africa, Egitto e Tunisia continuano a fronteggiare carenze di valuta estera e pressioni inflazionistiche, acuite da un accesso limitato ai finanziamenti esterni e da una forte dipendenza dalle importazioni di alimenti ed energia. In diverse aree dell’Africa australe e orientale, le carenze persistenti nelle infrastrutture di trasporto ed energia aumentano i costi operativi e riducono la produttività.
Tuttavia questa lettura del rischio viene spesso estrapolata in uno sconto di sentiment applicato a tutto il continente, che non riflette l’effettiva diversità dei mercati africani e che, così facendo, oscura una realtà importante: rischio e trasformazione avvengono simultaneamente. Economie riformiste e relativamente stabili come Ruanda e Uganda registrano tassi di crescita del PIL superiori al 7%, più del doppio della media globale del 2,6%. , In Africa occidentale gli investimenti si stanno spostando dalle grandi operazioni di acquisizione verso il finanziamento di infrastrutture, il venture capital e il growth equity, segnalando mercati dei capitali più diversificati.
L’attività transattiva si sta estendendo oltre i quattro grandi hub d’investimento africani — Nigeria, Sudafrica, Kenya ed Egitto — verso Costa d’Avorio, Senegal e Ghana, mentre il Marocco continua a distinguersi per stabilità macroeconomica sostenuta da investimenti continui.7 Anche i mercati di frontiera, comprese parti del Sahel ed economie dipendenti dalle risorse, possono sostenere strategie opportunistiche nei minerali critici o nella logistica se abbinate alle strutture corrette e a partner locali. L’Africa non è un’unica storia d’investimento, ma un insieme di mercati distinti che si muovono a velocità diverse con un forte slancio strutturale.
Il divario tra come un’economia viene percepita e come sta evolvendo comporta un costo economico, riflesso nei rendimenti ottenuti dagli investitori disposti a muoversi presto. La storia offre un precedente chiaro: chi è entrato nel Sud-Est asiatico durante la crisi finanziaria del 1997-1998 ha ottenuto i rendimenti che hanno caratterizzato l’inizio del XXI secolo, mentre chi ha atteso la «stabilità» ha scoperto che gran parte del valore era già nei prezzi, Dinamiche analoghe si sono osservate in America Latina e in Europa orientale. La lezione non è che il rischio vada ignorato, ma che il tempismo è esso stesso una forma di gestione del rischio.
Esitare in Africa non è prudenza: è scegliere di lasciare che siano altri a scrivere la storia.
La stessa dinamica è oggi visibile in Africa, probabilmente su scala maggiore. Gli investitori istituzionali continuano ad allocare solo una frazione della propria esposizione ai mercati emergenti in attivi africani, e i numeri lo confermano. Tra il primo semestre 2024 e il primo semestre 2025 l’Africa ha registrato un calo del 42% dei flussi in entrata di investimenti diretti esteri (si veda la Figura 1), una delle contrazioni più pronunciate tra le economie in via di sviluppo. Al tempo stesso il continente rappresenta soltanto circa il 4% dei flussi globali di IDE, contro il 13% dell’America Latina e Caraibi e il 44% dell’Asia.
Figura 1: Investimenti diretti esteri (IDE) per raggruppamento economico e regione, miliardi di dollari, primo semestre 2025
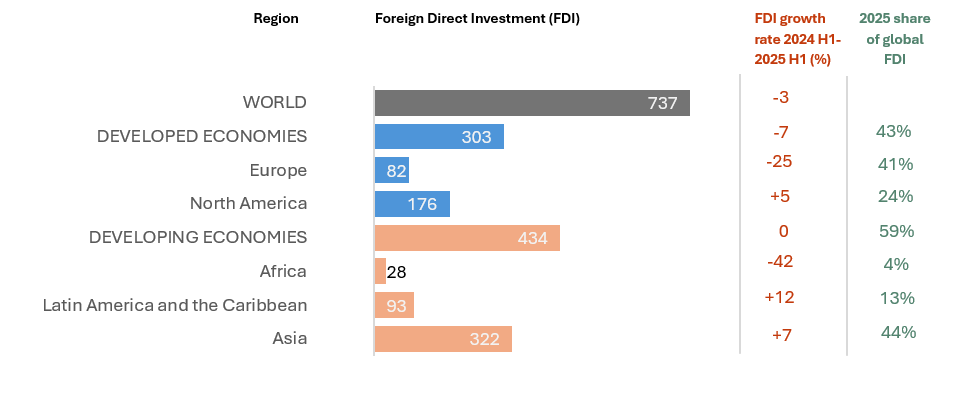
Fonte: adattato da UNCTAD, 2025
I fondamentali, però, raccontano un’altra storia. L’Africa è sempre più pronta per un maggiore impiego di capitale, sostenuto dall’integrazione economica, dal miglioramento delle condizioni per gli investitori e da un significativo potenziale di crescita. L’Area continentale africana di libero scambio (AfCFTA) sta riducendo progressivamente le barriere tra 54 economie, creando un mercato integrato da 1,4 miliardi di consumatori con un PIL complessivo di 3.400 miliardi di dollari, che si prevede più che raddoppierà entro il 2050. Questa integrazione è rafforzata dalla rapida crescita delle infrastrutture finanziarie: nel 2024 il continente ha processato 1.100 miliardi di dollari di transazioni di mobile money, il 15% in più rispetto al 2023. , Inoltre, i progetti infrastrutturali in Africa registrano storicamente tassi di default del 5,5%, da sei a nove punti percentuali inferiori a quelli di Asia e America Latina, il che suggerisce che il rischio percepito supera spesso i risultati effettivi.
Le infrastrutture di questa prossima fase di crescita sono già in costruzione. In Marocco le rinnovabili rappresentano oggi quasi il 40% della capacità elettrica installata, con 192 MW di capacità solare ed eolica aggiunti solo nel 2025. , Il Kenya ha avviato un programma di ampliamento autostradale da 1,5 miliardi di dollari e un Fondo nazionale per le infrastrutture che punta a 11 miliardi di dollari per 10.000 chilometri di nuove strade, rafforzando la propria posizione di porta logistica dell’Africa orientale. In Costa d’Avorio, zone economiche speciali come la Plateforme Économique Industrielle d’Abidjan attraggono IDE grazie a procedure semplificate di costituzione d’impresa e a un supporto operativo di lungo periodo. Questi progetti rappresentano capitale che confluisce nell’energia rinnovabile, nei corridoi logistici transfrontalieri e nelle zone industriali, dove domanda interna e integrazione regionale alimentano pipeline solide. Nel complesso, ciò indica un continente in cui le condizioni strutturali per investire si stanno rafforzando, mentre l’allocazione di capitale resta comparativamente limitata.
L’opportunità, dunque, non è ignorare il rischio, ma distinguere tra i rischi reali e quelli sopravvalutati. Non è un invito a investire in modo indiscriminato. Il successo in Africa richiede disciplina, selettività e una solida esecuzione locale. Partner locali, pipeline di operazioni e quadri istituzionali per gestire il rischio esistono, ma l’insieme delle opportunità è disomogeneo e richiede precisione nella scelta dei mercati. Con lo sviluppo dei mercati, l’informazione migliora e la formazione dei prezzi diventa più efficiente, riducendo i disallineamenti di prezzo ed erodendo i vantaggi di chi arriva primo.
Ma le ragioni per impegnarsi in Africa vanno oltre i rendimenti corretti per il rischio. Riformulare il rischio africano significa decidere dove e come il capitale globale sceglie di influenzare la prossima fase di trasformazione economica. Ogni dollaro di investimento produttivo incide direttamente sulla creazione di posti di lavoro, sulla competitività commerciale e sulla resilienza agli shock climatici. In questo senso, la sotto-allocazione all’Africa rappresenta una doppia opportunità mancata: gli investitori rinunciano a rendimenti attrattivi e diversificanti, e l’economia globale perde slancio in una delle poche regioni in cui la crescita demografica e della domanda sono strutturalmente radicate. Per le istituzioni con mandati climatici, di inclusione o di «transizione giusta», allineare il capitale alla crescita africana è quindi essenziale per rendere concreti quei mandati.
Il rischio maggiore in Africa non è investire. Non lo è mai stato. Il rischio reale è attendere troppo prima di riconoscere un cambiamento già in atto.
di Hany Girishkumar | CDI Africa
[1] African Development Bank (AfDB). African Economic Outlook 2025.
[1] Africa Centre for Technology Studies (ACTS). Africa New Middle Class, December 2024
[1] United Nations. Young People’s Potential, the Key to Africa’s Sustainable Development.
[1] World Bank. Africa Overview 2025.
[1] Inclusive Peace. 2026. Praetorianism on the march in the Sahel.
[1] Italian Institute for International Political Studies. 2026.
[1] The North Africa Post. 2026. IMF keeps Tunisia 2026 growth forecast at 2.1%, warns of external shocks.
[1] ISS Africa. 2026. Large Infrastructure. Thematic Futures.
[1] Stears Data. The Macroeconomic Signals Shaping the Month Ahead, 2026.
[1] UNCTAD. 2025. Global growth expected to slow to 2.6% through 2026.
[1] Radelet, S., & Sachs, J. 1998. The East Asian Financial Crisis: Diagnosis, Remedies, Prospects.
[1] Bloomberg. Crisis to Crisis: What Asia Learned From the Financial Chaos of 1997.July 2022.
[1] UNCTAD. 2025. Foreign direct investment trends in emerging markets: A focus on Africa.
[1] UNCTAD. 2025. Global foreign investment falls 3% in first half of 2025, hitting industry and infrastructure.
[1] UNECA. AfCFTA Progress Report 2025.
[1] GSMA. Mobile Money Impact Report 2024.
[1] Ecofin Agency. 2024.
[1] Africa Practice. 2025 The weighted vest hindering African development.
[1] Energetica India Magazine. 2026. Morocco Expands Renewables as Solar and Wind Drive 2025 Growth.
[1] Zawya. 2026. Morocco adds 192MW renewable capacity in 2025.
[1] International Trade Administration. 2025. Kenya Infrastructure Fund and Road Expansion.
[1] Africa For Investors. 2026. Plateforme Economique Industrielle d'Abidjan. Ivory Coast, Special Economic Zone.


