Perspectivas de mercado deslumbrantes para la iluminación exterior del automóvil
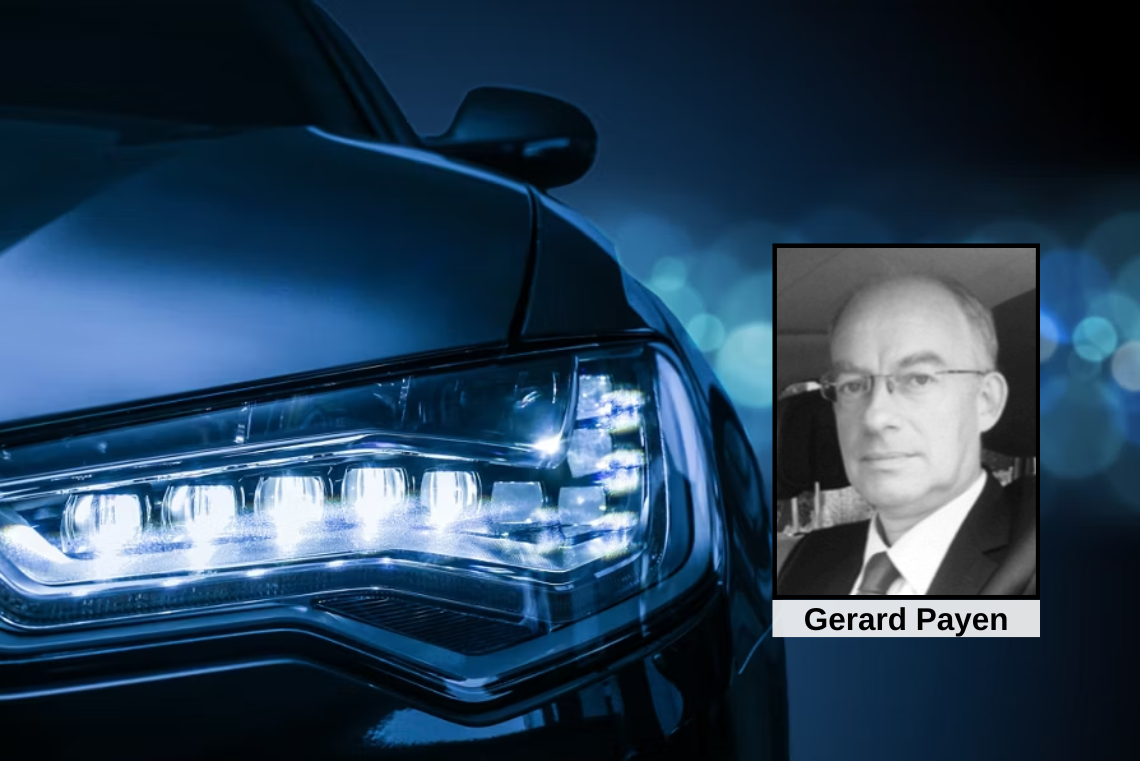
Existen pocas dudas entre los expertos de que la iluminación exterior del automóvil está entrando en una década en la que evolucionará de un componente orientado principalmente a la seguridad hacia una interfaz estratégica para el estilo, la imagen de marca y la comunicación entre los vehículos y su entorno. Durante los próximos 5 a 10 años, el segmento debería superar significativamente la producción global de vehículos ligeros, impulsado por la innovación tecnológica y la consolidación del sector, sin dejar de ser en gran medida independiente de la transición hacia las motorizaciones eléctricas. ¡Una perspectiva atractiva!
Del dispositivo de seguridad a la firma emocional
Durante la mayor parte del siglo XX, el valor de la iluminación exterior se definía casi por completo por su contribución a la seguridad: ver y ser visto. La normativa especificaba un rendimiento fotométrico mínimo, pero la libertad estilística era limitada y las luces rara vez constituían un elemento central de la identidad de marca.
Hoy en día, la iluminación es uno de los primeros elementos que los diseñadores utilizan para diferenciar un coche, especialmente a través de firmas delanteras y traseras visibles desde gran distancia. Los fabricantes invierten ahora cuantiosos recursos para crear motivos únicos de luces diurnas, secuencias de bienvenida animadas y gráficos de luces traseras tan reconocibles como la parrilla o el logotipo, en particular en las gamas premium y los nuevos vehículos eléctricos.
De las luces estandarizadas a los diseños a medida
No hace tanto tiempo, muchos coches compartían faros casi idénticos suministrados por unos pocos proveedores, como las unidades circulares estandarizadas en Europa (p. ej., Lucas 700) o los sistemas rectangulares de óptica sellada (sealed-beam) que dominaron el mercado estadounidense a finales de la década de 1970 y principios de la de 1980 debido a las restricciones normativas. Estos componentes permitían escasa diferenciación estilística; la misma unidad básica podía montarse en varias marcas con solo ligeras modificaciones en el embellecedor o el acabado.
La progresiva liberalización de la normativa sobre iluminación, seguida de la llegada de los módulos halógenos, de xenón y luego LED, desbloqueó una libertad geométrica mucho mayor. Como resultado, hemos pasado de unidades «universales» a sistemas ópticos altamente personalizados, a menudo codesarrollados entre los estudios de los fabricantes y los proveedores de primer nivel (Tier-1) para ajustarse con precisión al ADN de la marca, a los objetivos aerodinámicos y al rendimiento de la iluminación.
Disrupciones tecnológicas al servicio de la seguridad y el estilo
Es la innovación constante lo que permite a la iluminación exterior desempeñar simultáneamente funciones de seguridad y emocionales. Varias olas tecnológicas están convergiendo:
- Fuentes LED y láser: los LED de alta eficacia se han convertido en la fuente dominante en los vehículos nuevos, permitiendo ópticas compactas, firmas luminosas nítidas y un consumo de energía inferior al del halógeno o el xenón. Los sistemas de luz de carretera láser, aunque todavía premium y de nicho, ofrecen una iluminación de muy largo alcance en volúmenes reducidos.
- Sensores inteligentes e iluminación adaptativa: los datos de cámaras y radares alimentan los sistemas de haz de conducción adaptativo (ADB) capaces de oscurecer selectivamente a los demás usuarios de la vía manteniendo la máxima iluminación en otros puntos, mejorando la seguridad nocturna sin deslumbrar al tráfico que circula en sentido contrario. A lo largo de la próxima década, estos sistemas migrarán del segmento premium a los vehículos de gama media a medida que disminuyan los costes del hardware y el software se amortice entre las distintas plataformas de vehículos.
- Tecnologías OLED y de pantalla: las luces traseras integrarán cada vez más paneles OLED que proporcionan superficies homogéneas, una segmentación detallada y funciones animadas. Las futuras firmas traseras «de calidad de pantalla» variarán los patrones según el nivel de acabado o el mercado y darán soporte a los conceptos de comunicación vehículo-a-todo («V2X»).
- Capacidad de cálculo y software: las unidades de control avanzadas orquestan ahora decenas de píxeles LED por faro, permitiendo haces matriciales, intermitentes dinámicos y una «coreografía de iluminación» sincronizada con el cierre, la carga o los modos de conducción. Esto crea nuevos campos de diferenciación (diseño de la experiencia de usuario, narrativa de marca) que se sitúan en la intersección del software, la electrónica y el diseño.
En resumen, la misma pila tecnológica —sensores, fuentes de luz, software— que mejora la seguridad objetiva es también la que permite un estilo expresivo, convirtiendo la iluminación en uno de los escasos ámbitos en los que la normativa y el atractivo emocional están alineados.
La iluminación exterior como interfaz de comunicación
De cara al futuro, la seguridad del automóvil se ampliará más allá de iluminar la carretera para incluir la visualización activa de información en el exterior del coche. Están surgiendo varias tendencias:
- Pantallas externas y barras de luz: los fabricantes están probando zonas de visualización delanteras y traseras capaces de presentar iconos o mensajes como el estado de la conducción automatizada, advertencias para peatones o información de carga. La normativa aún está evolucionando, pero es probable que en un horizonte de 5 a 10 años aparezcan pictogramas estandarizados limitados (p. ej., parada de emergencia, modo convoy).
- Proyección en el suelo: los proyectores de faros de alta resolución y los módulos dedicados pueden proyectar símbolos sobre la calzada —pasos de peatones para los peatones, indicaciones de trayectoria al dar marcha atrás con un remolque, o advertencias de condiciones de hielo detectadas por los sensores de los sistemas avanzados de asistencia a la conducción (ADAS)—. A medida que avancen las funciones de autonomía, comunicar visualmente la intención del vehículo a peatones y ciclistas se convertirá en un requisito de seguridad fundamental.
- Diálogo entre vehículos: combinados con la conectividad V2X, los patrones de iluminación podrían coordinar comportamientos como la incorporación de carril o los corredores de emergencia para ambulancias. Si bien un verdadero «diálogo» estará limitado por la normativa y la necesidad de una comprensión universal, en varios mercados se están estudiando esquemas estandarizados de color, temporización y patrón.
Estas funciones no sustituirán a las luces tradicionales, sino que las complementarán, convirtiendo la iluminación exterior en un elemento clave de la interfaz hombre-máquina y máquina-máquina.
Una penetración de mercado independiente de la motorización, pero amplificada por los vehículos eléctricos
Una característica crucial de la iluminación exterior es que es intrínsecamente independiente de la motorización: los requisitos básicos de visibilidad, señalización y estilo son los mismos tanto si el vehículo está propulsado por un motor de combustión interna como por un motor eléctrico.
Esto convierte a la iluminación en una de las áreas de negocio resilientes de la industria del automóvil: las mismas arquitecturas de iluminación pueden compartirse entre múltiples tipos de vehículos y motorizaciones, y los proveedores pueden, por tanto, amortizar la I+D y el utillaje sobre volúmenes más amplios, sosteniendo la inversión en funciones avanzadas a pesar de la incertidumbre sobre el crecimiento global del mercado y la combinación de motorizaciones.
No obstante, los vehículos eléctricos actúan claramente como «aceleradores tecnológicos»:
- Las plataformas eléctricas suelen presentar frontales más limpios con menores necesidades de refrigeración, lo que facilita la implementación de bandas de luz continuas y logotipos retroiluminados en comparación con los coches de motor térmico;
- Los fabricantes utilizan la iluminación para diferenciar las nuevas marcas o submarcas eléctricas y justificar precios más elevados, acelerando la penetración de las funciones LED, OLED e inteligentes primero en estas gamas antes de que se trasladen en cascada a los vehículos de motor térmico.
Perspectivas de mercado y dinámicas de consolidación
A pesar de unas perspectivas de volumen «mediocres» en muchos mercados automovilísticos maduros, la iluminación exterior sigue siendo un segmento en crecimiento en términos de valor: análisis recientes estimaban el mercado mundial de iluminación del automóvil en torno a los 32-34 mil millones de USD en 2023-2024, con proyecciones de aproximadamente 48-49 mil millones de USD para 2030, lo que implica una TCAC en el rango del 4-6%. Dentro de este, solo la iluminación LED se prevé que alcance unos 37 mil millones de USD para 2030, con un crecimiento superior al 7% anual a partir de 2024.
Esta sobreperformance relativa, combinada con el papel estratégico de la iluminación en la diferenciación de los vehículos, ya ha desencadenado una significativa reconfiguración del panorama de proveedores en los últimos años:
- OpMobility (anteriormente conocido como Plastic Omnium): el grupo ha construido de forma agresiva un negocio integrado de sistemas exteriores e iluminación. En 2022 completó la adquisición de Varroc Lighting Systems (VLS) a Varroc Engineering, con el objetivo de crear una cadena de valor completa de extremo a extremo en iluminación y de desbloquear mejoras de rentabilidad. OpMobility también ha adquirido activos de iluminación del automóvil a ams OSRAM, reforzando su base tecnológica y su posicionamiento en los módulos LED premium.
- Forvia (anteriormente conocido como Faurecia) y Hella: la adquisición de Hella por parte de Faurecia, finalizada a principios de 2022 por un valor de empresa de aproximadamente 5.300 millones de EUR, dio lugar a Forvia, ahora entre los mayores proveedores del automóvil del mundo. Las sólidas posiciones de Hella en iluminación y electrónica son centrales en la estrategia de Forvia, constituyendo la iluminación uno de los principales segmentos de negocio del grupo y una piedra angular de su hoja de ruta.
Al mismo tiempo, la cuota de mercado se está fragmentando ligeramente: la cuota combinada de los cinco mayores fabricantes mundiales de faros ha caído de aproximadamente el 65% en 2020 a alrededor del 60% en 2024, reflejando el auge de los actores chinos y el aumento de la competencia. Esta combinación de consolidación en la cúspide y de nuevos entrantes regionales en la base subraya tanto el atractivo como la complejidad estratégica del segmento, convirtiéndolo también en un área de interés para las fusiones y adquisiciones.
Más allá de los turismos: camiones, maquinaria todoterreno y vehículos de dos ruedas
La transformación de la iluminación exterior se extiende a todas las categorías de vehículos, no solo a los turismos:
- Camiones y autobuses: los vehículos pesados adoptan cada vez más faros LED y barras de luz de firma para mejorar la visibilidad y el reconocimiento de marca en las autopistas, al tiempo que integran luces de gálibo adicionales, funciones de iluminación en curva y haces adaptativos para la seguridad. Dado que los operadores logísticos se centran en la disponibilidad y el coste total de propiedad, la durabilidad y la eficiencia de la iluminación de estado sólido aportan claros beneficios económicos.
- Maquinaria todoterreno y de construcción: la maquinaria agrícola y de construcción utiliza faros de trabajo de alta potencia y sistemas de señalización, donde el LED y el control inteligente mejoran el rendimiento en entornos de polvo, vibraciones y condiciones climáticas adversas. Aquí, las luces de trabajo matriciales y la iluminación por zonas pueden dar soporte a funciones semiautónomas, operaciones nocturnas precisas y desbloquear contribuciones adicionales de productividad.
- Vehículos de dos ruedas y micromovilidad: las motocicletas y los scooters incorporan cada vez más faros full-LED, luces diurnas (DRL) e intermitentes dinámicos, tanto por seguridad como para proyectar una identidad moderna. A medida que crece la micromovilidad urbana, es probable que la presión normativa en favor de una mejor visibilidad de los vehículos pequeños impulse una mayor innovación en módulos de iluminación compactos y de bajo consumo energético.
Para los proveedores con exposición a múltiples segmentos, estos mercados adyacentes pueden proporcionar volumen y diversificación adicionales, sosteniendo la continuidad de la I+D en óptica, electrónica y software.
Lo que viene a continuación: tecnologías, actores e IA
Mirando entre 5 y 10 años hacia adelante, varias trayectorias son plausibles para la iluminación exterior del automóvil. Desde el punto de vista tecnológico, ciertamente podemos esperar una mayor miniaturización de los LED, un uso más amplio del OLED y un despliegue gradual de sistemas de proyección de mayor resolución —pasando posiblemente de decenas a cientos de miles de píxeles controlables por faro en las aplicaciones de gama alta—. Es probable que surjan conceptos de señalización externa estandarizados para la conducción automatizada (iconos, colores, símbolos proyectados) en los principales mercados (p. ej., EE. UU. o la UE), convirtiendo la iluminación en un protocolo de comunicación regulado más que en un elemento puramente guiado por el diseño.
Podrían entrar nuevos actores y posiblemente irrumpir en el mercado mundial, como los Tier-1 chinos que aprovechan el crecimiento de los vehículos eléctricos en su mercado interno y su competitividad en costes para expandirse a nivel global, o actores procedentes de ámbitos adyacentes (especialistas en semiconductores y LED, fabricantes de pantallas, empresas de software y de diseño de experiencia de usuario). Al mismo tiempo, los proveedores de iluminación «tradicionales» deberán orquestar nuevas competencias y ecosistemas de cadena de suministro que combinen óptica, electrónica, software y conectividad, en lugar de depender únicamente de la experiencia mecánica y óptica.
La inteligencia artificial (IA) está llamada a desempeñar un papel fundamental a lo largo de toda la cadena de valor. En el desarrollo, las herramientas de diseño basadas en IA pueden aportar una productividad extremadamente valiosa a la optimización de los sistemas ópticos, la simulación del deslumbramiento y la visibilidad en condiciones diversas, y la exploración de conceptos de firma dentro de las restricciones normativas. En la operativa, los algoritmos de IA integrados en el vehículo podrían interpretar mejor los datos de los sensores para adaptar los haces de forma dinámica, predecir los fallos de los componentes para el mantenimiento predictivo y personalizar el comportamiento de la iluminación según las preferencias y el contexto del conductor.
Todas estas fuerzas apuntan hacia una industria de la iluminación exterior más digital, más integrada con los ADAS y la conectividad, y más crítica que nunca tanto para la seguridad como para la identidad de marca. Para las empresas capaces de combinar la excelencia en hardware con capacidades en software, datos e IA, la próxima década debería ofrecer oportunidades sustanciales, incluso en un mundo de crecimiento global modesto de los vehículos.
Para muchos actores de la industria del automóvil, estas perspectivas singularmente positivas podrían traducirse en decisiones estratégicas: adaptarse a esas evoluciones significará adquirir, desinvertir o segregar partes de su cartera de negocios. En CDI Global nos enorgullecemos de poder ofrecerles un apoyo a medida determinante, gracias a nuestra combinación única de profunda experiencia sectorial, presencia mundial y más de 50 años de experiencia en fusiones y adquisiciones transfronterizas.
Por: Gerard Payen, responsable del Grupo de Industria del Automóvil de CDI Global
Author:
Managing Partner
Published:
3rd March 2026
Format:
Subject:
Industry:
Share:


