La convergencia de las tecnologías autónomas y su impacto en la movilidad aérea avanzada en el sector aeroespacial y de defensa
Cómo el LiDAR, la guiado por visión, el SLAM, el RFID, los sensores magnéticos y los MEMS convergen para redefinir el conflicto moderno y reconfigurar el panorama de inversión en aeroespacial y defensa.
IDEA CLAVE DE M&A – PARA GRANDES EMPRESAS DE A&D: La brecha entre lo que pueden entregar las hojas de ruta internas y lo que exige el campo de batalla se ensancha más rápido de lo que la I+D orgánica puede cerrarla. Los grandes contratistas principales de defensa se enfrentan a un imperativo de «construir o comprar». El ciclo de innovación en autonomía se está comprimiendo de años a meses. Adquirir compañías con una pila de autonomía ya probada es hoy más rápido y más fiable que los programas de desarrollo interno.
RESUMEN EJECUTIVO: EL NUEVO CÁLCULO DEL CONFLICTO
IMPACTO EN EL CAMPO DE BATALLA
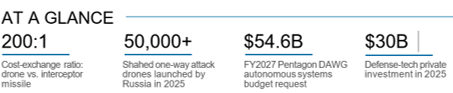
La guerra moderna tiene una nueva lógica económica, y es severa. Un dron de ataque de un solo uso tipo Shahed, producido a escala en Rusia por un coste estimado de entre 20.000 y 50.000 dólares, puede obligar al defensor a gastar un misil interceptor Patriot cuyo precio ronda los 4 millones de dólares por disparo. Se trata de una relación de intercambio de costes de hasta 200 a 1 a favor del agresor, y las cuentas solo empeoran a medida que aumenta el valor de los objetivos. Una munición de merodeo que cuesta decenas de miles de dólares puede inutilizar un radar o un nodo sensor valorado en cientos de millones. [1]
Según datos recopilados por el Center for Strategic and International Studies (CSIS), Rusia lanzó más de 14.700 drones de ataque de un solo uso contra Ucrania entre septiembre de 2022 y diciembre de 2024. En 2025, los lanzamientos semanales de Shahed habían pasado de una base de alrededor de 75 a más de 900, con más de 50.000 drones lanzados a lo largo del año. Eso representa aproximadamente cinco veces el volumen del año anterior. [1][2]
Ucrania ha respondido en la misma medida, produciendo unos 2 millones de drones en 2024 y con un objetivo de 4-5 millones en 2025. Más allá de Ucrania, el conflicto entre Israel e Irán de junio de 2025 confirmó que la guerra de drones autónomos habilitada por IA se ha convertido en un rasgo definitorio de la competencia moderna entre grandes potencias: las fuerzas israelíes desplegaron enjambres de drones autónomos coordinados con sistemas de designación de objetivos basados en IA para suprimir las defensas aéreas iraníes, mientras Irán lanzaba oleadas de sus propias plataformas derivadas del Shahed en ataques de saturación diseñados para desbordar defensas en capas. [4][21]
Esta no es una historia sobre el uso de hardware barato y poco sofisticado contra tecnología ultrasofisticada y costosa. Es una historia de convergencia. Seis tecnologías centrales de robots móviles autónomos (AMR) han madurado simultáneamente y hoy se refuerzan entre sí: detección LiDAR, guiado por visión, navegación SLAM, coordinación habilitada por RFID, detección magnética y sistemas inerciales basados en MEMS. En conjunto, están haciendo que los drones, los robots terrestres y los sistemas de guiado de precisión sean exponencialmente más capaces, más autónomos y más baratos de producir.
A TRAVÉS DE LAS PLATAFORMAS
Seis tecnologías centrales de robots móviles autónomos (AMR) han madurado simultáneamente y hoy se refuerzan entre sí a través de las distintas plataformas: detección LiDAR, guiado por visión, navegación SLAM, coordinación habilitada por RFID, detección magnética y sistemas inerciales basados en MEMS.
IDEA CLAVE El problema económico definitorio del conflicto moderno es una relación de intercambio de costes que favorece sistemáticamente al atacante. Resolverlo exige masa autónoma asequible, no plataformas individuales más caras.
LA CONVERGENCIA TECNOLÓGICA CENTRAL
El salto en capacidad autónoma no es producto de una única invención. Refleja la maduración simultánea de seis dominios tecnológicos distintos, cada uno de los cuales impulsa ahora a los demás. Mejores sensores generan datos más ricos. Mejor capacidad de cómputo convierte esos datos en decisiones en tiempo real en el borde. Mejores algoritmos permiten a los sistemas navegar, clasificar y coordinarse bajo interferencias, enmascaramiento del terreno o pérdida de comunicaciones. El efecto acumulado es exponencial, no lineal. [17]
Láser y LiDAR
El LiDAR ha pasado de ser una carga de pago premium a una capa de detección compacta y eficiente en consumo, compatible con drones pequeños y robots móviles. MarketsandMarkets identifica el sector aeroespacial y de defensa como una vertical de rápido crecimiento para el LiDAR MEMS, impulsada por la demanda de navegación precisa, vigilancia y detección de obstáculos en formatos reducidos. El motor es una combinación de miniaturización MEMS, caída de los costes unitarios y mejora del procesamiento a bordo. El LiDAR de estado sólido permite hoy el seguimiento del terreno a baja altitud, el aterrizaje autónomo, la navegación urbana y en interiores, y la cartografía 3D en tiempo real para drones logísticos y sistemas terrestres no tripulados. Un dron capaz de ver en tres dimensiones sin GPS es un arma fundamentalmente distinta de uno que no puede hacerlo. [18]
Guiado por visión
La IA en el borde y las unidades compactas de procesamiento neuronal han hecho viables las funciones de reconocimiento de objetos y fijación de blanco en plataformas pequeñas y de bajo consumo. Reuters informó de que los operadores ucranianos están desplegando sistemas de designación asistidos por IA que fijan la firma visual de un objetivo a través de una cámara a bordo y continúan el ataque de forma autónoma incluso después de que se interrumpan las comunicaciones. Se trata de una respuesta directa a entornos densos de guerra electrónica en los que los drones dependientes del GPS fallan. [14] La Operación Rising Lion de Israel, en junio de 2025, demostró esta capacidad a escala: los sistemas de designación por IA de las FDI, incluidas las plataformas Gospel y Lavender, fusionaron imágenes de drones, inteligencia de señales e imágenes de satélite para actualizar los bancos de objetivos casi en tiempo real, permitiendo un ritmo sin precedentes de operaciones de ataque autónomo. [21]
SLAM: localización y cartografía simultáneas
El GPS ya no puede darse por garantizado en un conflicto de alta intensidad. El SLAM permite a los sistemas construir un mapa en tiempo real de un entorno desconocido mientras rastrean su propia posición dentro de él, utilizando entradas fusionadas de cámaras, LiDAR, unidades inerciales y sensores magnéticos. El programa Adaptable Navigation Systems de DARPA se centra explícitamente en ofrecer posicionamiento con calidad GPS mediante sensores alternativos y arquitecturas reconfigurables. [7] Su programa complementario Micro-PNT persigue sensores inerciales miniaturizados capaces de una navegación autónoma precisa cuando se deniegan las señales de satélite. [6]
Etiquetas RFID y trazabilidad
El RFID y el seguimiento por banda ultraancha permiten a las plataformas autónomas identificarse entre sí, evitar colisiones y ejecutar maniobras complejas sin un centro de mando central. En la logística de defensa, el RFID respalda el conocimiento de los activos, la recuperación robotizada y la coordinación entre plataformas en cadenas de suministro y nodos de mantenimiento. La prioridad presupuestaria explícita del Pentágono para la logística en entornos disputados, junto con las plataformas de autonomía, refleja una comprensión creciente de que los sistemas autónomos son tanto elementos de transporte como de tiro. La identidad legible por máquina es fundamental para que eso funcione. [8]
Sensores magnéticos
Las mejoras en magnetómetros compactos y en fusión de sensores han convertido la detección magnética en una capa fiable y de bajo coste para el mantenimiento de la orientación y el rumbo en entornos electromagnéticamente disputados. Fusionados con datos SLAM e inerciales, los sensores magnéticos proporcionan una referencia posicional imposible de interferir que sostiene la continuidad de la misión cuando otras señales se degradan. En los paquetes de navegación estabilizados por giróscopo y en los sistemas de guiado hipersónico, esta capa de resiliencia no es opcional. Es esencial. [6][7]
Sensores inerciales y MEMS
Los sensores inerciales representaron el 31,75 % del mercado de sensores para drones en 2025, según Mordor Intelligence, lo que refleja su papel fundamental en todas las categorías de células. [19] El programa Micro-PNT de DARPA plantea el argumento de defensa de forma directa: la dependencia del GPS es una vulnerabilidad crítica y los sensores inerciales miniaturizados son la vía hacia un guiado preciso en condiciones de denegación de GPS. [6]
Estos mismos avances en estabilización y navegación basadas en MEMS están empezando a transformar la movilidad aérea avanzada y los girocópteros de aviación personal. Como los autogiros, por ejemplo, tienen un rotor que autorrota de forma pasiva, la plataforma es intrínsecamente más estable que un helicóptero, pero requiere formación específica para el despegue y el aterrizaje. Los sistemas automáticos de control de vuelo y la convergencia de estas seis tecnologías no solo mejoran la navegación y la estabilidad de vuelo, sino que también reducen de forma sustancial el umbral de destreza necesario para pilotarlos.
A medida que se integran los sistemas inerciales MEMS, el mantenimiento digital de rumbo y la corrección autónoma de actitud, el umbral de destreza para operar un girocóptero desciende de forma notable. Los fabricantes modernos de girocópteros indican que la formación de vuelo requiere hoy tan solo 15 horas, y la integración de la estabilización digital de vuelo está reduciéndolas aún más. El resultado es una plataforma aérea personal genuinamente accesible para un rango más amplio de operadores no expertos.
IDEA CLAVE Los avances en detección inercial MEMS, SLAM y estabilización digital están haciendo, discretamente, que los girocópteros sean más fáciles de pilotar que en cualquier otro momento de su historia, abriendo una vía creíble hacia una movilidad aérea personal de gran mercado
IMPACTO EN EL PANORAMA DE A&D
Sistemas aéreos no tripulados y enjambres
La convergencia de estas tecnologías ha dado lugar a una nueva clase de plataforma aérea: autónoma, guiada por visión y capaz de continuar una misión tras la pérdida del enlace. Ucrania se ha convertido en el entorno de prueba real más intensivo de la historia para esta tecnología. El país produjo aproximadamente 2 millones de drones en 2024, con un 96,2 % fabricado en el propio país, y en 2025 entregaba unos 200.000 drones al mes a las tropas del frente, frente a 20.000 al mes el año anterior. [4] Ucrania produjo más drones en un solo año que Estados Unidos en toda su historia registrada de adquisición de drones. [16]
En diciembre de 2024, las fuerzas ucranianas llevaron a cabo su primera operación militar totalmente no tripulada cerca de Lyptsi, combinando drones de reconocimiento y de ataque en una única cadena de destrucción automatizada sin operador humano en el bucle de ejecución. [4] Rusia respondió con drones controlados por fibra óptica en la región de Kursk. Como estos drones se guían mediante un cable físico y no por señal de radio, son completamente inmunes a las interferencias electrónicas. [3] El teatro Israel-Irán ha reforzado estas lecciones. Irán lanzó más de 300 drones y misiles balísticos contra Israel en abril de 2024, forzando la activación de todas las capas de la defensa aérea multicapa israelí.
En junio de 2025, durante la Operación Rising Lion, Israel había desplegado enjambres de drones coordinados por IA capaces de suprimir las defensas aéreas iraníes antes de la llegada de las aeronaves de ataque convencionales. Desde entonces se ha observado a Irán adaptando sus propias tácticas de saturación, volando drones a menor altitud y en oleadas más numerosas, tomando directamente las lecciones absorbidas de la campaña rusa en Ucrania. [21][22]
IDEA CLAVE La guerra de drones ya no es una historia de un solo teatro. Ucrania, Israel-Irán y el mar Rojo han validado de forma independiente el problema de la relación de intercambio de costes y la eficacia operativa de los sistemas autónomos guiados por IA.
Robótica terrestre y logística en el campo de batalla
Tanto Ucrania como Rusia están desplegando pequeños robots terrestres autónomos y semiautónomos para logística, detección de minas, evacuación de bajas y misiones kamikaze. El énfasis en ambos bandos está en sistemas baratos y prescindibles capaces de absorber riesgo sin exponer al personal. [3]
El presupuesto del Pentágono para el ejercicio 2027 subraya la prioridad: el Defense Autonomous Warfare Group (DAWG) recibió 225,9 millones de dólares en el ejercicio 2026 y tiene una asignación solicitada para el ejercicio 2027 de hasta 54.600 millones de dólares, un incremento superior al 24.000 % que confirma que la inversión en autonomía se extiende ya mucho más allá de las plataformas aéreas. [8]
Giróscopos y navegación inercial
Los sistemas de navegación giroscópica e inercial son los habilitadores silenciosos de esta transformación. En el ataque de precisión, las municiones de merodeo, los drones marítimos y las plataformas hipersónicas, el rendimiento depende de mantener una orientación y un posicionamiento precisos bajo estrés. Los programas Micro-PNT y PINS de DARPA subrayan ambos que la navegación de próxima generación debe funcionar sin GPS con un tamaño, peso y coste drásticamente reducidos frente a los sistemas heredados. [6][7] Ese requisito se está propagando ahora a la movilidad aérea avanzada en general, donde las aeronaves autónomas deben navegar entre el desorden urbano, la meteorología adversa y la pérdida de comunicaciones con la fiabilidad que se espera de las plataformas tripuladas. Los avances en estabilización digital están haciendo simultáneamente que los girocópteros tripulados sean bastante más fáciles de operar, reduciendo la barrera de destreza del piloto y ampliando el mercado abordable del transporte aéreo personal.
El mar Rojo y el problema de la relación de intercambio de costes
En el mar Rojo, los destructores estadounidenses emplearon interceptores con un precio de unos 2,1 millones de dólares cada uno en enfrentamientos contra drones y misiles hutíes, generando facturas de interceptación en un solo día estimadas por encima de los 17 millones de dólares para un único combate. [15] El Foreign Policy Research Institute (FPRI) documentó un problema paralelo en el conflicto Israel-Irán de junio de 2025: Estados Unidos disparó aproximadamente una cuarta parte de todo su arsenal de interceptores THAAD en menos de dos semanas de combate, un ritmo de consumo que excede en un 50 % la capacidad de producción anual más agresiva. No se trata de datos aislados. Son señales estructurales de que la economía de la masa prescindible ha desplazado de forma permanente los términos de la guerra aérea moderna. [22]
IDEA CLAVE El mar Rojo y el conflicto Israel-Irán confirman ambos que los inventarios defensivos de interceptores no pueden reponerse al ritmo al que se consumen frente a amenazas autónomas baratas. La autonomía ofensiva es, por ahora, estructuralmente más barata que la defensa.
IMPLICACIONES ESTRATÉGICAS PARA A&D
La contratación se inclina hacia la masa asequible. El Ejército de Estados Unidos planea adquirir al menos 1 millón de drones en los próximos dos o tres años, según Reuters. [12] El presupuesto del Pentágono para el ejercicio 2027 contempla 13.400 millones de dólares para sistemas autónomos y 3.100 millones para capacidades antidrón, ambos con fuertes aumentos interanuales, además de decenas de miles de millones adicionales propuestos para el DAWG. [8] El ganador en este entorno no es la compañía que construye la plataforma individual más capaz. Es la compañía capaz de combinar una fabricación de bajo coste con software de autonomía defendible, navegación resiliente e integración escalable de sistemas de misión.
La autonomía está pasando de la experimentación a la aceleración programática. La iniciativa Replicator, lanzada en 2023 para desplegar miles de sistemas prescindibles antes de agosto de 2025, entregó cientos de drones y puso miles más bajo contrato. [9][11] Su sucesor, el Defense Autonomous Warfare Group, ha avanzado hacia plataformas de ataque de un solo uso de mayor tamaño, sistemas antidrón y ejercicios de juegos de guerra en vivo. [10] El CTO del Pentágono, Emil Michael, resumió el mandato con claridad: drones pequeños dominantes, drones grandes dominantes y un programa antidrón robusto. La lógica de adquisición está pasando de programas de ciclo largo y bajo volumen a sistemas modulares definidos por software con ciclos de actualización comprimidos. El capital fluye a escala y las adquisiciones se aceleran. Los inversores destinaron 30.000 millones de dólares a tecnología de defensa en 2025, según Reuters. La firma de radares antidrón Chaos Industries captó 510 millones de dólares con una valoración de 4.500 millones a finales de 2025. [13]
Los contratistas principales tradicionales adquieren cada vez más a los disruptores en lugar de competir con ellos. Anduril, Shield AI y sus homólogos ya no son periféricos en el ecosistema de defensa.
Para los grandes incumbentes de A&D, el cálculo estratégico es directo: la brecha entre lo que pueden entregar las hojas de ruta internas y lo que exige el campo de batalla se ensancha más rápido de lo que la I+D orgánica puede cerrarla. La fusión de sensores, el middleware de autonomía, los sistemas contra UAS, la navegación inercial y la logística robotizada representan los objetivos de M&A con mayor convicción del sector. Para un banco de inversión que asesora a clientes de defensa y tecnología, el mandato es claro: identificar qué compañías de la pila de autonomía poseen propiedad intelectual defendible, datos operativos y relaciones institucionales que un contratista principal o un fondo soberano no puede replicar orgánicamente, y posicionar esos activos para operaciones estratégicas antes de que el mercado los revalorice. [17]
IDEA CLAVE Los grandes contratistas principales de defensa se enfrentan a un imperativo de «construir o comprar». El ciclo de innovación en autonomía se está comprimiendo de años a meses. Adquirir compañías con una pila de autonomía ya probada es hoy más rápido y más fiable que los programas de desarrollo interno.
CONCLUSIÓN: EL HORIZONTE DE 2030
En los próximos tres a cinco años, la distinción entre dron y aeronave seguirá difuminándose. El modelo de guerra en mosaico, en el que un único operador humano coordina una constelación de 20 a 50 nodos autónomos, ya no es un documento conceptual. Es un objetivo activo de juegos de guerra en los niveles más altos de las fuerzas armadas estadounidenses y una realidad operativa en Ucrania y en Oriente Medio. [10][20]
Las seis tecnologías descritas en este documento están desplegadas, probadas en combate y mejorando a un ritmo que hace cinco años habría parecido inverosímil. Los ciclos de diseño a despliegue de Ucrania se completan hoy en días. Las plataformas israelíes de designación por IA actualizaban bancos de objetivos casi en tiempo real durante operaciones de combate activo. Irán está adaptando tácticas de saturación que se originaron en la doctrina rusa y se afinaron frente a las defensas ucranianas e israelíes. Cada uno de estos teatros está generando datos operativos que darán forma a la contratación, la doctrina y la inversión durante la próxima década. [3][4][21]
Para inversores y directivos, el imperativo estratégico es claro. La ventaja competitiva en la movilidad aérea avanzada y en A&D en general ha migrado del armazón de hardware al cerebro autónomo. La ventaja decisiva pertenece a la fuerza —y a la base industrial— capaz de detectar, decidir, moverse y adaptarse más rápido al menor coste sostenible por efecto. La oportunidad de M&A que se deriva de esa transición es una de las más significativas de la historia del sector de defensa. [17]
Acerca de CDI
El alcance internacional de CDI Global aporta ventajas diferenciales a los clientes multinacionales. CDI Global ha colaborado con éxito con clientes de todo el mundo, en sectores verticales que abarcan prácticamente todas las grandes industrias. Nuestro equipo directivo trabaja de forma colaborativa para alcanzar sus objetivos estratégicos y nuestro éxito se basa en las relaciones a largo plazo que desarrollamos, lo que proporciona a nuestros clientes una visión más amplia y más oportunidades. Nos comprometemos a desarrollar todas nuestras actividades empresariales con confidencialidad, respeto e integridad.
POR: Christine Abato y Renato Vaghi
Fuentes:
1. CSIS - Calculating the Cost-Effectiveness of Russia’s Drone Strikes
2. CSIS - Drone Saturation: Russia’s Shahed Campaign
3. CSIS - Russia-Ukraine Drone War: Innovation on the Frontlines and Beyond
4. CSIS - Ukraine’s Future Vision for AI-Enabled Autonomous Warfare
5. CSIS - Russia-Ukraine War in 10 Charts
6. DARPA - Micro-PNT: Micro-Technology for Positioning, Navigation and Timing
7. DARPA - Adaptable Navigation Systems (ANS)
8. DefenseScoop - DOD Moves to Make Its Largest-Ever Investment in Drones
9. DefenseScoop - DOD Replicator: Successful Transition, Lingering Questions
10. Breaking Defense - Biden-Era Replicator Lives On as DAWG
11. Congressional Research Service - DOD Replicator Initiative
12. Reuters - U.S. Army to Buy 1M Drones in Major Acquisition Ramp-Up
13. Reuters - Counter-Drone Radar Firm Chaos Raises $510M in Defense Tech Boom
14. Reuters - Ukrainian Drone Pilots Look to AI for Battlefield Edge
15. Forbes - Destroyers Shot Down 24 Houthi Missiles and Drones: That’ll Be $17M
16. Hudson Institute - Impact of Drones on the Battlefield: Lessons of the Russia-Ukraine War
17. McKinsey - Future Defense Tech: Multidomain Stacks to Build Affordable Mass
18. MarketsandMarkets - MEMS LiDAR Market Revenue Trends and Growth Drivers
19. Mordor Intelligence - Drone Sensor Market Size, Share & Industry Report, 2031
20. Brookings Institution - Replicator and Beyond: The Future of Drone Warfare
21. Jerusalem Post - Artificial Intelligence on the Battlefield in 2025
22. FPRI - Shallow Ramparts: Air and Missile Defenses in the June 2025 Israel-Iran War
23. AeroTime - The Autogyro Revival: A New Spin on Rotorcraft Tech
Este documento ha sido elaborado por Merit Investment Bank únicamente con fines informativos y no constituye asesoramiento de inversión ni una invitación a comprar o vender ningún valor. Valores ofrecidos a través de Finalis Securities LLC, miembro de FINRA/SIPC. Merit Investment Bank y Finalis Securities LLC son entidades separadas y no vinculadas.
Published:
7th July 2026
Format:
Subject:
Industry:
Share:


