El coste de no hacer nada: oportunidades perdidas en la inversión africana
El mayor riesgo en África puede no ser invertir, sino no invertir en absoluto
Existe un tipo de riesgo que nunca aparece en una hoja de cálculo. No tiene índice de volatilidad, ni calificación crediticia, ni una pérdida potencial claramente definida. Y, sin embargo, es uno de los errores de cálculo más costosos que puede cometer un inversor global: quedarse quieto mientras un continente se transforma.
África atraviesa un cambio estructural que está reconfigurando la dinámica económica mundial. El gasto de los hogares ha superado los 2 billones de dólares, impulsado por una clase media en rápida expansión. El continente representa el futuro de la demanda global, con una edad mediana actual de tan solo 19 años y una mayoría de población menor de 30. Para 2050, una de cada cuatro personas del mundo vivirá en África. No se trata de proyecciones de un futuro lejano, sino de características de una realidad económica presente en el continente. La pregunta para el capital global ya no es si África importará, sino si los inversores estarán posicionados para participar en su crecimiento y capitalizar sus retornos.
Aun así, la percepción de los inversores sigue ancorada en una lente de riesgo estrecha. La narrativa africana dominante se centra en la inestabilidad política, la volatilidad de las divisas y las carencias de infraestructura. Esos riesgos son reales y deben valorarse adecuadamente, y los acontecimientos recientes reflejan estos desafíos. En algunas zonas de África Occidental, entre ellas Malí, Chad, Burkina Faso y Níger, las repetidas intervenciones militares desde 2020 han ido acompañadas de prohibiciones de partidos de oposición y de la prórroga indefinida de gobiernos de transición, lo que profundiza la incertidumbre sobre las trayectorias de gobernanza. En el norte de África, Egipto y Túnez siguen enfrentándose a escasez de divisas y a presión inflacionista, agravadas por un acceso limitado a la financiación externa y por una fuerte dependencia de las importaciones de alimentos y energía. En partes de África Meridional y Oriental, las carencias persistentes en infraestructura de transporte y energía elevan los costes operativos y reducen la productividad.
Sin embargo, ese encuadre del riesgo suele extrapolarse a un descuento de percepción de alcance continental que no refleja la diversidad subyacente de los mercados africanos y que, al hacerlo, oculta una realidad importante: el riesgo y la transformación se producen simultáneamente. Economías orientadas a la reforma y relativamente estables, como Ruanda y Uganda, registran tasas de crecimiento del PIB superiores al 7 %, más del doble de la media mundial del 2,6 %. , En África Occidental, la inversión se está desplazando desde grandes operaciones de adquisición hacia la financiación de infraestructuras, el capital riesgo y el growth equity, lo que apunta a mercados de capitales más diversificados.
La actividad transaccional se está expandiendo más allá de los cuatro grandes hubs de inversión de África —Nigeria, Sudáfrica, Kenia y Egipto— hacia Costa de Marfil, Senegal y Ghana, mientras Marruecos continúa destacando por su estabilidad macroeconómica sustentada en una inversión sostenida.7 Incluso los mercados frontera, incluidas partes del Sahel y economías dependientes de los recursos naturales, pueden soportar estrategias oportunistas en minerales críticos o logística cuando se combinan con las estructuras adecuadas y con socios locales. África no es una única historia de inversión, sino un conjunto de mercados distintos que avanzan a velocidades diferentes con un fuerte impulso estructural.
La brecha entre cómo se percibe una economía y cómo evoluciona tiene un coste económico, reflejado en los retornos que capturan los inversores dispuestos a entrar temprano. La historia ofrece un precedente claro: los inversores que entraron en el Sudeste Asiático durante la crisis financiera de 1997-1998 capturaron los retornos que definieron el inicio del siglo XXI, mientras que quienes esperaron la «estabilidad» descubrieron que buena parte del valor ya estaba en precio, Dinámicas similares se observaron en Latinoamérica y en Europa del Este. La lección no es que el riesgo deba ignorarse, sino que el momento de entrada es, en sí mismo, una forma de gestión del riesgo.
Dudar en África no es prudencia: es elegir que otros escriban la historia.
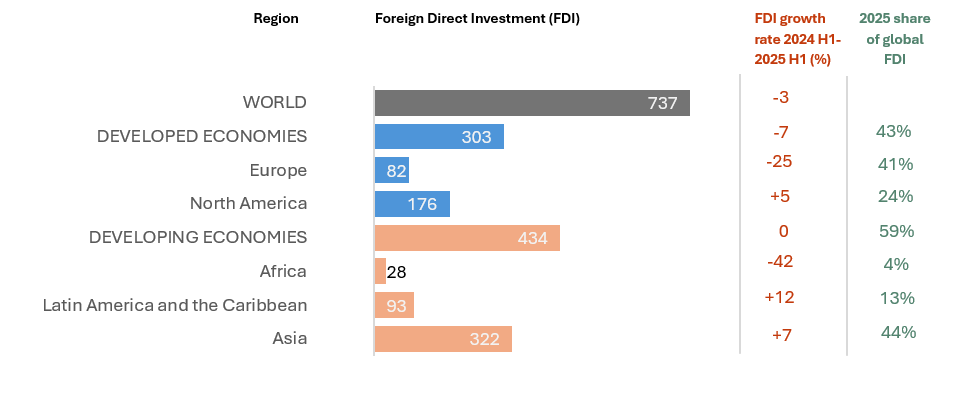
La misma dinámica es visible ahora en África, probablemente a mayor escala. Los inversores institucionales siguen asignando solo una fracción de su exposición a mercados emergentes a activos africanos, y las cifras lo confirman. Entre el primer semestre de 2024 y el primer semestre de 2025, África registró una caída del 42 % en los flujos de entrada de inversión extranjera directa (véase la Figura 1), una de las contracciones más pronunciadas entre las economías en desarrollo. Al mismo tiempo, el continente concentra únicamente en torno al 4 % de los flujos globales de IED, frente al 13 % de Latinoamérica y el Caribe y el 44 % de Asia.
Figura 1: Inversión extranjera directa (IED) por agrupación económica y región, miles de millones de dólares, primer semestre de 2025
Fuente: adaptado de UNCTAD, 2025
Sin embargo, los fundamentales cuentan otra historia. África está cada vez más madura para un mayor despliegue de capital, impulsado por la integración económica, la mejora de las condiciones para el inversor y un potencial de crecimiento significativo. El Área Continental Africana de Libre Comercio (AfCFTA) está reduciendo gradualmente las barreras entre 54 economías, creando un mercado integrado de 1.400 millones de consumidores con un PIB conjunto de 3,4 billones de dólares, que se prevé que más que se duplique para 2050. Esta integración se refuerza con el rápido crecimiento de la infraestructura financiera: el continente procesó 1,1 billones de dólares en transacciones de dinero móvil en 2024, un 15 % más que en 2023. , Además, los proyectos de infraestructura en África registran históricamente tasas de impago del 5,5 %, entre seis y nueve puntos porcentuales por debajo de las de Asia y Latinoamérica, lo que sugiere que el riesgo percibido supera con frecuencia los resultados efectivos.
La infraestructura de esta próxima fase de crecimiento ya se está construyendo. En Marruecos, las energías renovables representan hoy cerca del 40 % de la capacidad eléctrica instalada, y el país añadió 192 MW de capacidad solar y eólica solo en 2025. , Kenia ha lanzado un programa de ampliación de autopistas de 1.500 millones de dólares y un Fondo Nacional de Infraestructuras que aspira a movilizar 11.000 millones de dólares para 10.000 kilómetros de nuevas carreteras, reforzando su posición como puerta logística de África Oriental. En Costa de Marfil, zonas económicas especiales como la Plateforme Économique Industrielle d’Abidjan atraen IED mediante procesos simplificados de constitución de empresas y apoyo operativo a largo plazo. Estos proyectos representan capital que fluye hacia la energía renovable, los corredores logísticos transfronterizos y las zonas industriales, donde la demanda interna y la integración regional sostienen carteras de proyectos robustas. En conjunto, todo ello apunta a un continente en el que las condiciones estructurales para invertir se están fortaleciendo, mientras la asignación de capital sigue siendo comparativamente limitada.
La oportunidad, por tanto, no consiste en ignorar el riesgo, sino en distinguir entre los riesgos que son reales y los que se están sobredimensionando. Este no es un argumento a favor de invertir de forma indiscriminada. El éxito en África exige disciplina, selectividad y una sólida ejecución local. Los socios locales, los pipelines de operaciones y los marcos institucionales para gestionar el riesgo existen, pero el conjunto de oportunidades es desigual y exige precisión en la selección de mercados. A medida que los mercados se desarrollan, la información mejora y la formación de precios se vuelve más eficiente, lo que reduce las valoraciones incorrectas y erosiona las ventajas de quien llega primero.
Pero los argumentos para implicarse con África van más allá de los retornos ajustados al riesgo. Reformular el riesgo africano tiene que ver con dónde y cómo elige el capital global influir en la próxima fase de transformación económica. Cada dólar de inversión productiva incide directamente en la creación de empleo, la competitividad comercial y la resiliencia frente a los choques climáticos. En ese sentido, la subasignación a África representa una doble oportunidad perdida: los inversores renuncian a retornos atractivos y diversificadores, y la economía global pierde impulso en una de las pocas regiones donde el crecimiento demográfico y de la demanda están estructuralmente arraigados. Para las instituciones con mandatos climáticos, de inclusión o de «transición justa», alinear el capital con el crecimiento de África es, por tanto, esencial para hacer realidad esos mandatos.
El mayor riesgo en África no es invertir. Nunca lo fue. El verdadero riesgo está en esperar demasiado para reconocer un cambio que ya está en marcha.
por Hany Girishkumar | CDI Africa
[1] African Development Bank (AfDB). African Economic Outlook 2025.
[1] Africa Centre for Technology Studies (ACTS). Africa New Middle Class, December 2024
[1] United Nations. Young People’s Potential, the Key to Africa’s Sustainable Development.
[1] World Bank. Africa Overview 2025.
[1] Inclusive Peace. 2026. Praetorianism on the march in the Sahel.
[1] Italian Institute for International Political Studies. 2026.
[1] The North Africa Post. 2026. IMF keeps Tunisia 2026 growth forecast at 2.1%, warns of external shocks.
[1] ISS Africa. 2026. Large Infrastructure. Thematic Futures.
[1] Stears Data. The Macroeconomic Signals Shaping the Month Ahead, 2026.
[1] UNCTAD. 2025. Global growth expected to slow to 2.6% through 2026.
[1] Radelet, S., & Sachs, J. 1998. The East Asian Financial Crisis: Diagnosis, Remedies, Prospects.
[1] Bloomberg. Crisis to Crisis: What Asia Learned From the Financial Chaos of 1997.July 2022.
[1] UNCTAD. 2025. Foreign direct investment trends in emerging markets: A focus on Africa.
[1] UNCTAD. 2025. Global foreign investment falls 3% in first half of 2025, hitting industry and infrastructure.
[1] UNECA. AfCFTA Progress Report 2025.
[1] GSMA. Mobile Money Impact Report 2024.
[1] Ecofin Agency. 2024.
[1] Africa Practice. 2025 The weighted vest hindering African development.
[1] Energetica India Magazine. 2026. Morocco Expands Renewables as Solar and Wind Drive 2025 Growth.
[1] Zawya. 2026. Morocco adds 192MW renewable capacity in 2025.
[1] International Trade Administration. 2025. Kenya Infrastructure Fund and Road Expansion.
[1] Africa For Investors. 2026. Plateforme Economique Industrielle d'Abidjan. Ivory Coast, Special Economic Zone.


